
در اواسط بهمن ماه سال گذشته، صنعت معدن جهان شاهد فروپاشی سومین دور از مذاکرات ادغام میان دو ابر شرکت صنعت معدن یعنی ریو تینتو و گلنکور بود. این معامله که تخمینها ارزش آن را بین ۲۰۰ تا ۲۶۰ میلیارد دلار برآورد میکردند، در آستانه ایجاد بزرگترین غول معدنی جهان قرار داشت. با این حال، اختلافات حلناشدنی بر سر دو موضوعات محوری نظیر کنترل پریمیوم و ارزشگذاری سهام به همراه چالشهای تاریخی ناشی از تفاوت فرهنگ شرکتی، بار دیگر مانع از تحقق این ادغام شد. ادغامی که میتوانست صنعت معدن را متحول کند.
در همین حال، موضع اخیر شرکت بلکراک به عنوان یکی از بزرگترین سهامداران هر دو شرکت، مبنی بر حمایت از ادغامهای بزرگمقیاس در معدن، حاکی از آن است که اگرچه این معامله خاص منتفی شده، اما فشار بنیادین برای تمرکزگرایی در این صنعت هرگز فروکش نخواهد کرد و موج تازهای از تحولات ساختاری در راه است.
مرور کامل داستان ادغام ریوتینتو و گلنکور
ادغام این دو شرکت از مدتها قبل بر سر زبانها بود. اما دور تازه مذاکرات در ۸ ژانویه ۲۰۲۶ بهطور رسمی اعلام شد. محرک اصلی این دور، تغییر در استراتژی هر دو طرف بود. ریو تینتو که سابقه طولانی در مقاومت در برابر ادغام با گلنکور داشت، این بار در مقام خریدار ظاهر شد و مذاکرات را از طریق پیشنهاد تماماً سهامی (All-share offer) آغاز کرد.
بر اساس این ساختار، به ازای هر سهم گلنکور، سهامداران آن سهمی از شرکت جدید دریافت میکردند. طبق قوانین، ضربالاجل نهایی برای قطعیشدن این معامله ساعت ۱۷:۰۰ روز ۵ فوریه ۲۰۲۶ تعیین شد و دو شرکت میبایست تا این تاریخ یا توافق را نهایی میکردند یا از آن صرفنظر میکردند.
ارزشگذاری و مالکیت مشترک
اینکه هر یک از دو طرف چه سهمی در شرکت ترکیبی داشته باشند، محل اصلی مناقشه در ادغام ریوتینتو و گلنکور بود. طبق دادههای بازار، ارزش بازار شرکت ریو تینتو حدود ۱۴۲ تا ۱۵۷ میلیارد دلار و ارزش بازار گلنکور حدود ۶۵ تا ۷۶ میلیارد دلار برآورد میشد.
امروز، ۴ ماه پس از این مذاکرات، ریوتینتو بیش از ۱۷۳ میلیارد دلار و گلنکور ۹۲ میلیارد دلار ارزش دارد. این در حالی است که BHP به عنوان بزرگترین شرکت معدنی، ارزش بازاری در حدود ۲۲۵ میلیارد دلار دارد. برای درک بهتر عظمت این دو شرکت، کافیست به این موضوع توجه کنید که ارزش نماد فملی (شرکت ملی صنایع مس ایران) در بورس ایران در خرداد ۱۴۰۵ در حدود ۱۰ میلیارد دلار است.
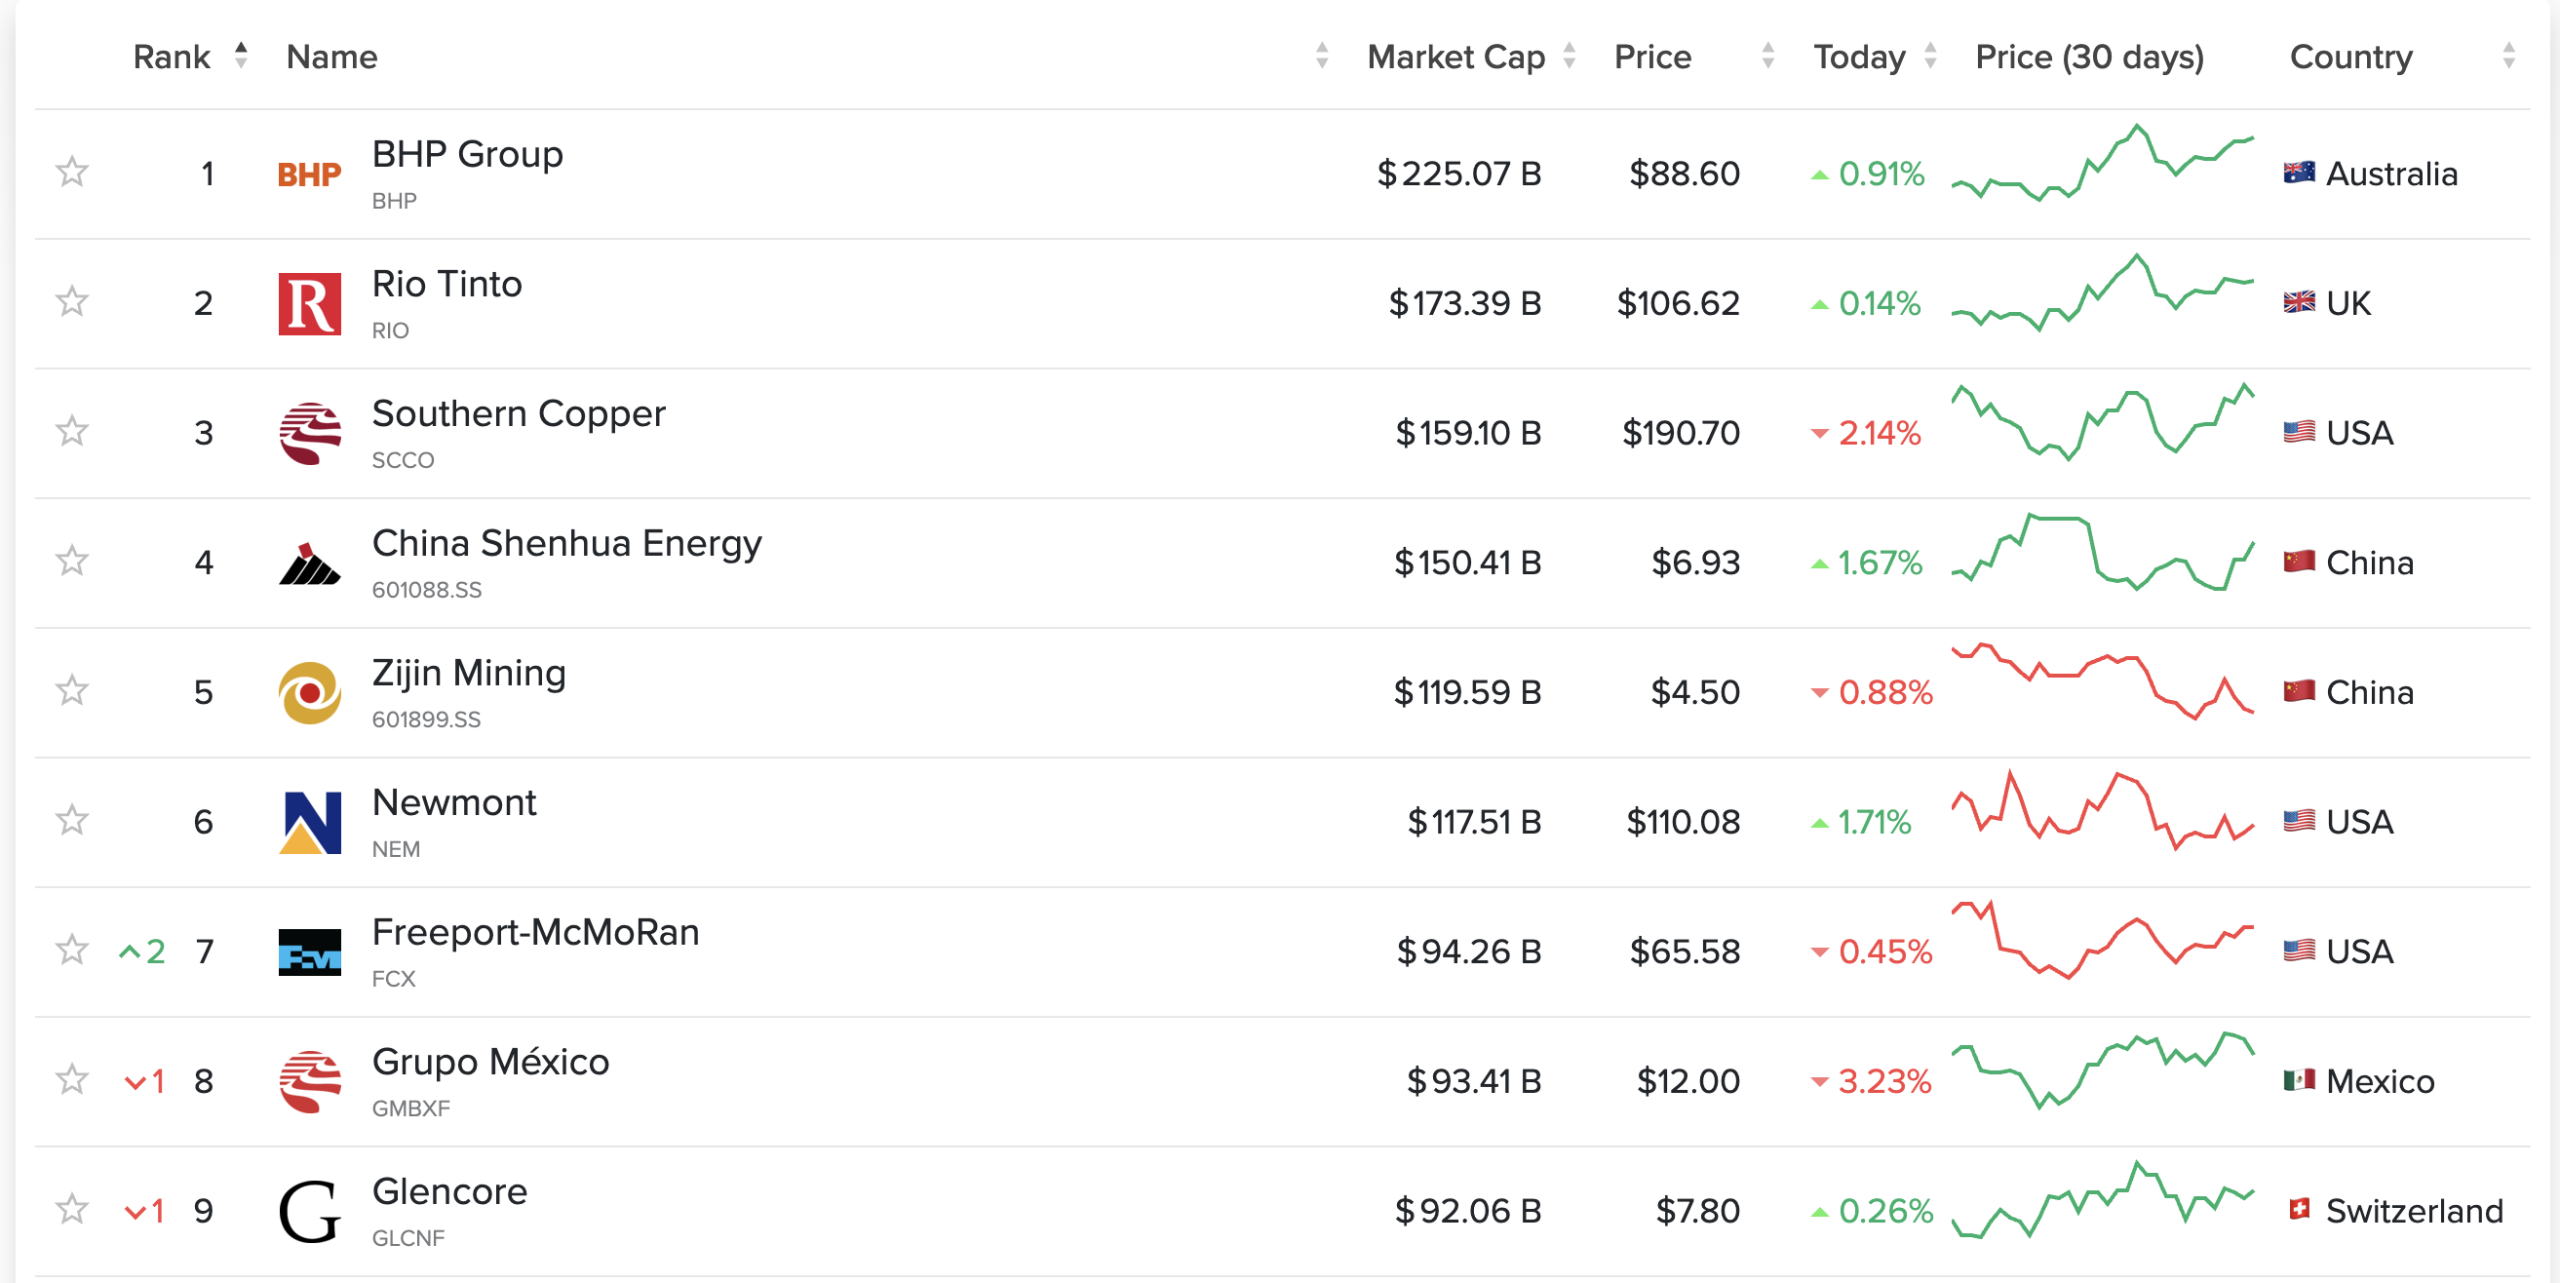
در داستان ادغام دو شرکت، گلنکور با استناد به پتانسیل بالای رشد و داراییهای مسی خود، خواستار سهمی نزدیک به ۴۰ درصد از شرکت جدید بود. تحلیلگران شرکت RBC Capital Markets نیز مدلی را مطرح کرده بودند که بر اساس آن، سهامداران ریو تینتو حدود ۶۳ درصد و سهامداران گلنکور حدود ۳۷ درصد از شرکت ادغامی را مالک میشدند که با احتساب حقالعملی معادل ۲۸ درصد برای سهامداران گلنکور همراه بود.
چه کسی رهبری شرکت جدید را بدست باید گیرد؟
یکی از شروط اصلی شرکت ریو تینتو در طول مذاکرات، اصرار بر حفظ سمتهای رئیس هیئت مدیره و مدیرعامل برای تیم مدیریتی خود بود. این اصرار عملاً به معنای اعمال کنترل مطلق بر شرکت جدید و حذف هرگونه مشارکت جدی مدیریتی از جانب گلنکور تعبیر میشد. گلنکور در بیانیه رسمی خود این شرط را «کمارزششمردن سهم نسبی» خود دانست و اعلام کرد حتی پیش از درنظر گرفتن حق کنترل، این ساختار را غیرقابل پذیرش میداند.
گلنکور در بیانیه رسمی خود که منتشر کرده بود اعلام کرد: «شرایط کلیدی پیشنهاد احتمالی عبارت بود از حفظ پستهای رئیس هیئتمدیره و مدیرعاملی توسط ریو تینتو و ارائه مالکیت پیشفرضی از شرکت ترکیبی که به نظر ما، حتی پیش از در نظر گرفتن حق کنترل مناسب، ارزش سهم نسبی گلنکور در گروه ترکیبی را به میزان قابل توجهی کمتر از حد واقعی خود نشان میداد.»
اما در آن سمت این معامله، شرکت ریو تینتو با صدور بیانیهای کوتاه و محافظهکارانه اعلام کرد که «نتوانسته به توافقی دست یابد که به نفع سهامدارانش باشد».
بلافاصله پس از اعلام شکست، واکنش بازار شدید بود. سهام گلنکور در لندن تا ۱۱ درصد سقوط کرد و نهایتاً با ۷ درصد کاهش بسته شد، در حالی که سهام ریو تینتو حدود ۲.۶ درصد کاهش یافت. تحت قوانین بازار بریتانیا، ریو تینتو به مدت شش ماه از هرگونه مذاکره جدید درباره تصاحب گلنکور منع شده است، مگر آنکه طرف سومی پیشنهادی ارائه دهد یا هیئت مدیره گلنکور با ازسرگیری مذاکرات موافقت کند.
اهمیت راهبردی ادغام ریوتینتو و گلنکور
در نظم نوین اقتصادی جهان، فلز مس از جایگاه یک کالای صنعتی معمولی فراتر رفته و به ستون فقرات گذار انرژی و انقلاب دیجیتال تبدیل شده است. در چنین چشماندازی، هر شرکت معدنی که نتواند سهم خود را از کیک تولید مس افزایش دهد، محکوم به عقبماندگی در رقابت جهانی خواهد بود. از این منظر، جذابیت شرکت گلنکور برای ریو تینتو کاملاً شفاف بود.
برخلاف ریو تینتو که سبد درآمدی آن هنوز به سنگآهن وابستگی سنگینی دارد، گلنکور مالک سبدی از داراییهای مسی در حال رشد و با قابلیت توسعه سریع است. مهمتر از همه، سهم ۴۴ درصدی گلنکور در معدن Collahuasi در شیلی و همچنین پروژههای توسعه مانند El Pachón، دقیقاً همان داراییهایی بودند که ریو تینتو برای تکمیل نقشه راه مس خود به آنها نیاز حیاتی داشت.
ادغام موفق گلنکور و ریو تینتو میتوانست سهم مس از درآمد ریو تینتو را که از حدود ۱۱ درصد در سال ۲۰۲۰ به نزدیک ۱۷ درصد در آستانه مذاکرات ۲۰۲۶ رسیده بود، جهشی کمّی و کیفی ببخشد و این شرکت را از یک غول عمدتاً سنگآهنی، به رقیبی در ترازBHP در عرصه جهانی مس تبدیل کند.
اما انگیزه این ادغام تنها از معادلات عرضه و فرآوری مواد معدنی نشئت نمیگرفت؛ دستانگارهای پرقدرتتر از سوی بزرگترین سهامداران نهادی نیز پشت میز مذاکره حاضر بود. الیویا مارکام، مدیر ارشد بلکراک (که بزرگترین سهامدار نهادی هر دو این شرکتها است)، در کنفرانس اخیر پرت با صراحتی کمسابقه اعلام کرد که ادغامهای بزرگمقیاس برای جذب سرمایهگذاران عمومی به صنعت معدن «ضروری» است.
استدلال او ریشه در یک واقعیت ساختاری دارد: بازار معدن در قیاس با بخشهایی مانند فناوری، بیش از اندازه خرد، پراکنده و فاقد نقدشوندگی لازم برای ورود سرمایههای کلان و عمومی، نظیر صندوقهای بازنشستگی و سرمایهگذاری گسترده است. به بیان دقیقتر، نقدشوندگی پایین بسیاری از سهام معدنی، ورود سرمایهگذاران نهادی را با هزینه مبادله (Transaction Cost) بالایی مواجه میکند.
از نگاه مدیر ارشد بلک راک، یک سهم معدنی برای آنکه بر سکوی معاملات سرمایهگذاران عمومی قرار گیرد، باید سه ویژگی داشته باشد:
- بزرگ بودن در مقیاس بازار،
- نقدشوندگی بالا
- و در اختیار داشتن تیمهای مدیریتی توانمند برای اجرای پروژههای پیچیده و هزینهبر.
ادغام، کوتاهترین و مطمئنترین راه برای رسیدن به این سه ویژگی بهطور همزمان است. بلکراک که بهعنوان یک سهامدار برجسته در هر دو شرکت حضور دارد، بهوضوح ادغام را به عنوان بهینهترین سازوکار برای حل چیزی که خود آن را «معضل پراکندگی» صنعت معدن تلقی میکند میداند. این فشار از سوی سرمایهگذاران نهادی بوده که مدیران اجرایی ریو تینتو و گلنکور را، حتی وقتی خودشان تمایلی نداشتهاند، بارها و بارها به پای میز مذاکره کشانده است.
با فروپاشی سومین دور مذاکرات، هر دو شرکت چارهای جز بازگشت به راهبردهای جایگزین و تکسویه ندارند.
در حال حاضر ریو تینتو با ممنوعیت ششماهه قانونی برای ازسرگیری مذاکرات مواجه است(که تا به امروز، یعنی خرداد ۱۴۰۵ تقریبا ۴ ماه آن سپری شده است)، بار دیگر بر استراتژی «رشد ارگانیک و بهینهسازی» تمرکز خواهد کرد. این استراتژی شامل برنامه کاهش ۶۵۰ میلیون دلاری هزینههای عملیاتی و آزادسازی ۵ تا ۱۰ میلیارد دلار نقدینگی از طریق فروش یا واگذاری داراییهای غیرهستهای است.
اما یک پرسش اساسی وجود دارد و آن این است که آیا چنین اقداماتی میتواند جای خالی یک ادغام عظیم را پر کند؟
پاسخ محتاطانه تحلیلگران «منفی» است، چراکه رشد ارگانیک در معدنکاری مس، ذاتاً زمانبر، سرمایهبر و همراه با ریسکهای اجرایی بالاست. گلنکور نیز اکنون ناگزیر از دنبال کردن برنامه بلندپروازانه خود برای جهش تولید مس از حدود ۸۵۰ هزار تن در سال به بیش از یک میلیون تن تا پایان ۲۰۲۸ و نهایتاً ۱.۶ میلیون تن تا سال ۲۰۳۵ است. این اهداف در صورت ادغام با ریو تینتو به مراتب سریعتر و کمهزینهتر دستیافتنی بودند. اما اکنون گلنکور باید بهتنهایی با چالشهایی نظیر افزایش هزینههای استخراج، فشارهای زیستمحیطی و نوسانات ژئوپلیتیک در کشورهای میزبان معادن خود دست و پنجه نرم کند. آنچه مسلم است، شکست این ادغام یک خلأ راهبردی در هر دو شرکت ایجاد کرده است؛ خلأیی که در بلندمدت یا با یافتن شرکای جدید یا با تحمیل هزینههای سنگینتر رشد ارگانیک، مجبور به پر شدن خواهد بود.
اما چرا این ادغام صورت نگرفت؟
در حالی که بلک راک به عنوان بزرگترین سهامدار نهادی بارها تلاش خود را کرد تا این ادغام صورت گیرد، اما در نهایت همه چیز مختومه شد. حداقل تا چند ماه آینده که قانون اجازه میدهد ریوتینتو بار دیگر به این موضوع فکر کند. اما واقعا چه موانعی در مسیر این ادغام و ایجاد بزرگترین ابرشرکت معدنی جهان وجود داشت؟ شاید ۳ عامل اصلی بیش از هرچیزی نقش آفرین بودهاند.
مانع اول: اختلاف بر سر «حق کنترل»
موانع این معامله کاملاً فرهنگی و مدیریتی است. ریو تینتو با این تصور که طرف قویتر و بزرگتر است، انتظار داشته است که کنترل کامل بر شرکت جدید را در اختیار گیرد، اما گلنکور تحت رهبری گری نیگل اصلا حاضر نبود نقش یک شریک منفعل را بپذیرد. این جدال میان مدیران دو شرکت در بیانیههای رسمی کاملاً مشهود بود. در تاریخچه ادغامهای معدنی، جنگ قدرت معمولاً منجر به شکستهای پرهزینهای شده است (برای مثال، جدال بر سر رهبری در شرکت BHP). همانطور که تحلیلگران اشاره کردند، اجرای عملی چنین معامله عظیمی با دو تیم مدیریتی قدرتمند و دارای تضاد منافع، بسیار دشوار است.
مانع دوم: چالشهای نظارتی و دولت چین
با وجود شکست معامله، تحلیل حقوقیکه برخی از رسانهها در مورد آن صحبت میکنند نشان میدهد که مسیر تصویب این ادغام نیز پر از پیچوخم می شد. بزرگترین مانع نظارتی دولت چین بود. توجه کنید که چین بزرگترین خریدار سنگ آهن و مس در جهان است. برخی تحلیلگران حقوقی معتقد بودند دولت چین برای تأیید این ادغام، واگذاری داراییهای خاصی را الزامی میکرد، چیزی که سابقه آن نیز وجود داشته است. در سال ۲۰۱۳، برای نهایی شدن ادغام گلنکور با اکستراتا ، پکن این شرکت را مجبور به واگذاری معدن مس Las Bambas در پرو به یک کنسرسیوم چینی کرد. معدنی که ارزشی در حدود ۶ میلیارد دلار داشته است.
در مورد این ادغام ریو تینتو و گلنکور هم، نگرانی اصلی چین، تسلط بیش از اندازه شرکت جدید بر بازار بازاریابی و قیمتگذاری مس و سنگآهن بود. چین ممکن بود دوباره خط قرمز مشابهی را مطرح کند و واگذاری داراییهای استراتژیک در آفریقا یا کانادا را بخواهد.
مانع سوم: زغال سنگ
شواهد حاکی از آن است که ریو تینتو با فروش آخرین معادن زغالسنگ خود در سال ۲۰۱۸، خود را به عنوان یک شرکت سبز معرفی کرده است. از سوی دیگر، گلنکور علیرغم تلاشها، همواره یکی از بزرگترین تولیدکنندگان زغالسنگ در جهان باقی مانده است. پذیرش داراییهای زغالسنگ گلنکور توسط شرکت ریو تینتو، منجر به درگیری سنگین با سرمایهگذاران شاخصهای زیستمحیطی میشد. اگرچه در یکی از سناریوها پیشنهاد شد که شاید این بخش جداگانه نگهداری یا فروخته شود، اما وجود زغالسنگ در سبد گلنکور همواره یک مانع محسوب میشد که هر مذاکرهکننده بالقوهای را محتاط میکرد.
در نهایت، شاید تعداد موانع زیاد نباشد، اما اهمیت بالای هرکدام در نهایت سبب شد که مذاکرات برای ادغام این دو شرکت و ایجاد بزرگترین غول معدنی جهان، به شکست منجر شود.
این داستان ادامه دارد…
با وجود این که دور سوم مذاکرات برای ادغام ریو تینتو و گلنکور چند ماه پیش به پایان رسید اما شواهد نشان میدهد که این به معنای پایان داستان نیست. بلکراک به وضوح تداوم فشار بر مدیران صنعت معدن برای تمرکزگرایی و افزایش مقیاس را پیشبینی میکند. با پایان یافتن محدودیت ششماهه در اوت ۲۰۲۶، احتمال از سرگیری مذاکرات وجود دارد، بهویژه اگر قیمت سهام ریو تینتو تحت تأثیر تضعیف سنگآهن قرار گیرد و قیمت مس در سطوح بالای خود باقی بماند. گری نیگل، مدیرعامل گلنکور، همچنان به دنبال ایجاد یک ابرشرکت معدنی است.
فروپاشی این معامله، نماد یک ناهماهنگی ساختاری عمیق در رأس صنعت معدن است. از یک سو، نیاز بنیادین به مقیاس برای تامین مالی پروژههای عظیم و گران قیمت آینده، تحت فشار سرمایهگذارانی مثل بلکراک، وجود دارد. از سوی دیگر، موانع فرهنگی و اختلاف بر سر قیمت، دوقطبیهایی هستند که هنوز حلنشده باقی ماندهاند. اما به نظر میرسد آنچه مسلم است، پایان عصر «تنهایی» در معدنکاری مس جهانی است. چه با مشارکت ریو و گلنکور، چه با رقابتهای مشابه دیگر، صنعت معدن در آستانه یک انقلاب ساختاری قرار دارد.