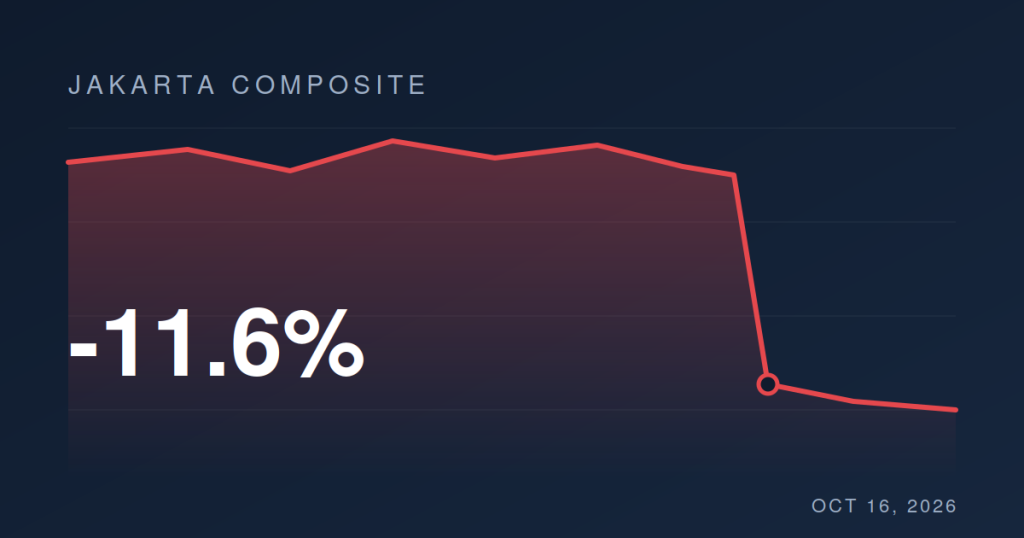
شرکت MSCI، یکی از مهمترین ارائهدهندگان شاخصهای سهام در جهان، روز جمعه ۱۶ اکتبر ۲۰۲۶ پیشنهادی را اعلام کرد که فعالان بازار را غافلگیر ساخت: حذف کامل اندونزی از شاخصهای جهانی این شرکت. این پیشنهاد از سناریوی تنزل رتبهٔ اندونزی از «بازار نوظهور» به «بازار مرزی» که ماهها پیش مطرح شده بود، بهمراتب سختگیرانهتر است و در صورت اجرا، اندونزی را در جایگاه بازار مستقل یا Standalone قرار میدهد.
سابقهٔ نادر چنین تصمیمی
اندونزی از سال ۱۹۸۹ در زمرهٔ بازارهای نوظهور MSCI قرار داشته است. تصمیم به قرار دادن یک کشور در وضعیت «مستقل» بسیار نادر است. پیشتر آرژانتین در سال ۲۰۲۱ به دلیل اعمال کنترل سرمایه و روسیه در سال ۲۰۲۲ بهدنبال تحریمهای غرب و قطع ارتباطش با نظام مالی جهانی، به این وضعیت منتقل شدند. لبنان و زیمبابوه نیز در همین گروه قرار دارند.
واکنش بازار
نخستین واکنش بازار شدید بود:
- شاخص کل بورس جاکارتا ۱۱٫۶ درصد کاهش یافت؛ بزرگترین افت یکروزه از زمان بحران مالی آسیا در سال ۱۹۹۸.
- حدود ۶۵ میلیارد دلار از ارزش بازار سهام اندونزی از میان رفت.
- ارزش روپیه تا ۰٫۸ درصد کاهش یافت.
برخی تحلیلگران، از جمله کارشناسان سیتیگروپ، افزایش نرخ بهره از سوی بانک مرکزی در جلسهٔ روز سهشنبه را محتمل دانستهاند؛ اقدامی پیشگیرانه برای جلوگیری از سرایت خروج سرمایه از بازار سهام به بازار اوراق بدهی، هرچند پیشتر انتظار میرفت نرخها بدون تغییر بماند.
چرا «مستقل» بسیار سنگینتر از «مرزی» است؟
در سناریوی تنزل به بازار مرزی، بخشی از سرمایهٔ خروجی توسط صندوقهای متمرکز بر بازارهای مرزی جبران میشد. در وضعیت «مستقل» چنین تقاضای جبرانی وجود ندارد و صندوقهای شاخصمحور بازارهای نوظهور ناچار به خروج کامل میشوند. بر اساس برآورد بانکها، خروج سرمایهٔ منفعل بین ۳ تا ۶ میلیارد دلار خواهد بود (برآورد جیپیمورگان: ۴٫۸ میلیارد دلار). همچنین بانک UBS هشدار داده است که سرمایهگذاران فعال ممکن است حدود ۱۵ میلیارد دلار دیگر خارج کنند. لازم به ذکر است که بیش از ۱٫۸ تریلیون دلار دارایی بر مبنای شاخصهای نوظهور این شرکت مدیریت میشود.
نکتهٔ قابلتوجه این است که وزن اندونزی در این شاخص از ۱٫۲ درصد در پایان ۲۰۲۵ به ۰٫۴۶ درصد کاهش یافته است، اما به گفتهٔ جیپیمورگان، حجم سرمایهٔ وابسته به این حذف همچنان بیشتر از موارد پیشین است؛ وزن آرژانتین در زمان حذف تنها ۰٫۱۲ درصد بود.
دلایل مطرحشده از سوی MSCI
این شرکت سه مشکل ساختاری را برشمرده است:
- شفاف نبودن ساختار مالکیت شرکتها
- شبهه وجود معاملات هماهنگشده
- ناکافی بودن نظارت و اجرای قوانین
به باور MSCI، این عوامل توانایی سرمایهگذاران را در تعیین سهام شناور واقعی شرکتها و اتکا به قیمتهای بازار مخدوش میکند. مقامات اندونزی طی ماههای اخیر با تشدید الزامات افشا، برنامهریزی برای افزایش حداقل سهام شناور و اعلام تحریمهایی در پروندههای دستکاری سه سهم، کوشیدهاند به این نگرانیها پاسخ دهند. معاون هماهنگکنندهٔ امور اقتصادی اندونزی نیز ضمن تأکید بر اعتبار MSCI، گفته است این نهاد «همیشه درست نمیگوید.»
پیامدهای احتمالی برای بخش معدن و نیکل
اندونزی بزرگترین صادرکنندهٔ نیکل جهان و از تأمینکنندگان مهم مس، زغالسنگ حرارتی و روغن نخل است. از این منظر، تحولات اخیر برای فعالان بازار مواد معدنی نیز اهمیت دارد. تناقض امسال آن است که با وجود افزایش قیمت برخی کالاهای صادراتی اندونزی، بازار سهام این کشور تحت فشار قرار گرفته است؛ یعنی چالش اصلی نه در سمت تولید، بلکه در شفافیت و ساختار بازار سرمایه است.
به نظر کارشناسان، اثر این تحول عمدتاً غیرمستقیم خواهد بود و مهمترین مسیر انتقال آن، تأمین مالی خارجی است. اگر شرکتهای دولتی و وابسته به دولت با دشواری یا هزینهٔ بیشتر در تأمین سرمایه روبهرو شوند، ممکن است دولت ناچار شود بخشی از هزینهها را مستقیماً بر عهده بگیرد یا سرمایهگذاریها را کاهش دهد. پروژههای سرمایهبر بخش معدن و ذوب میتوانند از جمله نخستین حوزههای متأثر باشند. با این حال، در حال حاضر این موضوع یک ریسک محتمل است و نه یک پیشبینی قطعی.
چشمانداز
تصمیم نهایی هنوز اتخاذ نشده است. دورهٔ مشاورهٔ عمومی تا آوریل آینده ادامه دارد و تصمیم نهایی حداکثر تا ژوئن اعلام خواهد شد. MSCI اعلام کرده است در صورتی که شواهد روشنی از بهبود حکمرانی و عملکرد بازار مشاهده نشود، این تنزل اجرا خواهد شد.
بنابراین اندونزی تقریباً هشت ماه فرصت دارد تا با اصلاحات ملموس، اعتماد سرمایهگذاران بینالمللی را بازگرداند. نتیجهٔ این مهلت، نهتنها برای بازار سهام اندونزی، بلکه برای تصمیمگیری فعالان بازار کالاهای معدنی در قبال این کشور نیز تعیینکننده خواهد بود.
منبع: گزارش رویترز، ۱۶ اکتبر ۲۰۲۶