یک سؤال ساده: اگر کسی به شما بگوید «شرکتم را ۵۰۰ میلیارد تومان میفروشم»، از کجا میفهمید این عدد منطقی است؟ خیلیها سراغ مقایسه میروند: «فلان شرکت مشابه را اینقدر فروختهاند.» این روش جای خودش را دارد، اما یک ضعف بزرگ دارد: اگر بازار اشتباه کرده باشد، شما هم همان اشتباه را تکرار میکنید.
ارزشگذاری به روش DCF (Discounted Cash Flow، یعنی جریان نقدی تنزیلشده) سؤال را از ریشه عوض میکند. بهجای اینکه بپرسد «دیگران چه قیمتی دادهاند؟» میپرسد: «این کسبوکار در عمرش چقدر پول نقد برای صاحبش تولید میکند و آن پول امروز چقدر میارزد؟»
در این مقاله DCF را بدون فرمولهای ترسناکاش شروع میکنیم، قدمبهقدم جلو میرویم، یک مثال عددی کامل حل میکنیم و بعد سراغ ارزشگذاری استارتاپها و اشتباهات رایج میرویم. مناسب مدیران، سرمایهگذاران، بنیانگذاران و هر کسی که میخواهد یک عدد را بدون چشمبستهای اعتماد، بهجای «حدس» با «استدلال» بسازد.
DCF دقیقاً چیست؟
اساس DCF یک اصل ساده است: ارزش هر دارایی برابر است با مجموع پولی که در آینده برایتان تولید میکند، بهشرط اینکه آن پول را به ارزش امروز برگردانده باشید.
چرا به ارزش امروز؟ چون یک میلیارد تومان امروز با یک میلیارد تومان پنج سال دیگر فرق دارد. امروز میتوانید آن را سرمایهگذاری کنید، سود بگیرید یا حتی فقط از تورم فرار کنید. پولی که دیرتر میرسد، ریسک بیشتری هم دارد، چون ممکن است هرگز نرسد. به همین دلیل جریانهای نقدی آینده را با یک نرخ تنزیل کمارزشتر میکنیم.
فرمول کلی همین است:
ارزش = جریان نقدی سال اول ÷ (۱ + r) + جریان نقدی سال دوم ÷ (۱ + r)² + … + ارزش پایانی ÷ (۱ + r)ⁿ
در اینجا r نرخ تنزیل و n تعداد سالهای پیشبینی است. تمام DCF همین است؛ بقیهاش یافتن ورودیهای درست است.
DCF در چهار قدم
قدم اول: جریان نقدی آزاد را پیشبینی کنید
جریان نقدی آزاد یعنی پولی که بعد از پرداخت همه هزینهها، مالیات و سرمایهگذاریهای لازم برای ادامه رشد، واقعاً برای صاحبان کسبوکار باقی میماند. دو نسخه رایج دارد:
- جریان نقدی آزاد بنگاه (FCFF): پول در دسترس همه تأمینکنندگان سرمایه، یعنی هم وامدهندگان و هم سهامداران. اگر با آن ارزشگذاری کنید، ارزش «کل بنگاه» را بهدست میآورید.
- جریان نقدی آزاد سهامداران (FCFE): پول در دسترس سهامداران بعد از پرداخت بهره و اقساط. نتیجهاش مستقیماً ارزش سهام است.
محاسبه رایج FCFF اینطور است:
FCFF = سود عملیاتی × (۱ − نرخ مالیات) + استهلاک − سرمایهگذاری سرمایهای − افزایش سرمایه در گردش
نکته مهم: پیشبینی جریان نقدی باید از «داستان کسبوکار» شروع شود، نه از فایل اکسل. رشد فروش از کجا میآید؟ حاشیه سود چطور تغییر میکند؟ برای رشد چقدر باید سرمایهگذاری شود؟ اگر داستانتان منطقی نباشد، دقیقترین فرمول هم عدد درستی نمیدهد.
قدم دوم: نرخ تنزیل را تعیین کنید
نرخ تنزیل «بهایی» است که برای ریسک میدهید. هرچه کسبوکار پرریسکتر باشد، نرخ بالاتر و ارزش امروز کمتر میشود. در ارزشگذاری بنگاه، رایجترین انتخاب WACC یا میانگین موزون هزینه سرمایه است:
WACC = (سهم حقوق صاحبان سهام × هزینه سهام) + (سهم بدهی × هزینه بدهی × (۱ − نرخ مالیات))
هزینه سهام معمولاً با مدل CAPM برآورد میشود: نرخ بدون ریسک + بتا × صرف ریسک بازار. هزینه بدهی هم تقریباً همان نرخ واقعی وامهایی است که شرکت میگیرد.
یک نکته که در اقتصادی با تورم بالا مثل ایران بسیار مهم است: نرخ تنزیل و جریانهای نقدی باید با هم همجنس باشند. اگر جریان نقدی را بهصورت اسمی (با تورم) پیشبینی کردهاید، نرخ تنزیل هم باید اسمی باشد. اگر قیمتهای ثابت گرفتهاید، نرخ باید واقعی باشد. ترکیب این دو، یکی از رایجترین خطاهای ارزشگذاری است.
قدم سوم: ارزش پایانی را بسازید
نمیشود جریان نقدی را تا ابد پیشبینی کرد. معمولاً ۵ تا ۱۰ سال را با دقت پیشبینی میکنیم و ارزش تمام سالهای بعد را در یک عدد به نام ارزش پایانی (Terminal Value) خلاصه میکنیم. دو روش اصلی دارد:
- رشد دائمی (گوردون): ارزش پایانی = جریان نقدی سال آخر × (۱ + g) ÷ (r − g)، که g نرخ رشد بلندمدت است. g نباید از رشد بلندمدت اقتصاد بیشتر باشد.
- ضریب خروج: ارزش پایانی را با ضریبی از سود یا فروش شرکتهای مشابه در سال آخر محاسبه میکنید.
ارزش پایانی معمولاً سهم بزرگی از کل ارزش را میسازد، گاهی بیش از نیمی از آن. بنابراین چند درصد خطا در g یا r، عدد نهایی را بهشدت جابهجا میکند.
قدم چهارم: از ارزش بنگاه به ارزش سهام برسید
مجموع ارزش فعلی جریانهای نقدی و ارزش پایانی، ارزش بنگاه است. برای رسیدن به ارزش سهام باید بدهی خالص (بدهی منهای وجه نقد) را کم کنید. بعد اگر تقسیم بر تعداد سهام کنید، ارزش ذاتی هر سهم را بهدست میآورید.
یک مثال عددی کامل
فرض کنید شرکتی داریم با این جریان نقدی آزاد پنجساله (به میلیارد تومان): ۱۰۰، ۱۲۰، ۱۴۰، ۱۶۰ و ۱۸۰. نرخ تنزیل ۲۰٪ و رشد بلندمدت ۸٪ است. این اعداد صرفاً برای تمریناند.
- ارزش فعلی پنج سال اول: حدود ۸۳ + ۸۳ + ۸۱ + ۷۷ + ۷۲ = ۳۹۷ میلیارد تومان
- ارزش پایانی در سال پنجم: ۱۸۰ × ۱٫۰۸ ÷ (۰٫۲۰ − ۰٫۰۸) = ۱٬۶۲۰ میلیارد تومان
- ارزش فعلی ارزش پایانی: ۱٬۶۲۰ ÷ (۱٫۲)⁵ = حدود ۶۵۱ میلیارد تومان
- ارزش بنگاه: ۳۹۷ + ۶۵۱ = حدود ۱٬۰۴۸ میلیارد تومان
- ارزش سهام: اگر بدهی خالص ۲۰۰ میلیارد باشد، حدود ۸۴۸ میلیارد تومان
به این نکته دقت کنید: حدود ۶۲٪ ارزش از ارزش پایانی آمده است. یعنی ارزش این شرکت بیشتر به «آینده دور» وابسته است تا چند سال اول. این الگو در DCF بسیار رایج است و دلیل اینکه همیشه باید تحلیل حساسیت انجام شود.
تحلیل حساسیت: پاسخ صادقانه به «چقدر مطمئنید؟»
DCF یک عدد قطعی نیست؛ یک بازه است. بهترین کار این است که جدولی بسازید که در آن نرخ تنزیل و نرخ رشد بلندمدت تغییر کنند و ارزش نهایی در هر ترکیب دیده شود. اگر در بدبینانهترین و خوشبینانهترین حالت، ارزش از یک تا دو برابر تغییر میکند، همین را باید صادقانه به تصمیمگیرنده گفت. مدیری که یک عدد دقیق میدهد، معمولاً یا نمیداند چقدر نامطمئن است یا نمیخواهد بگوید.
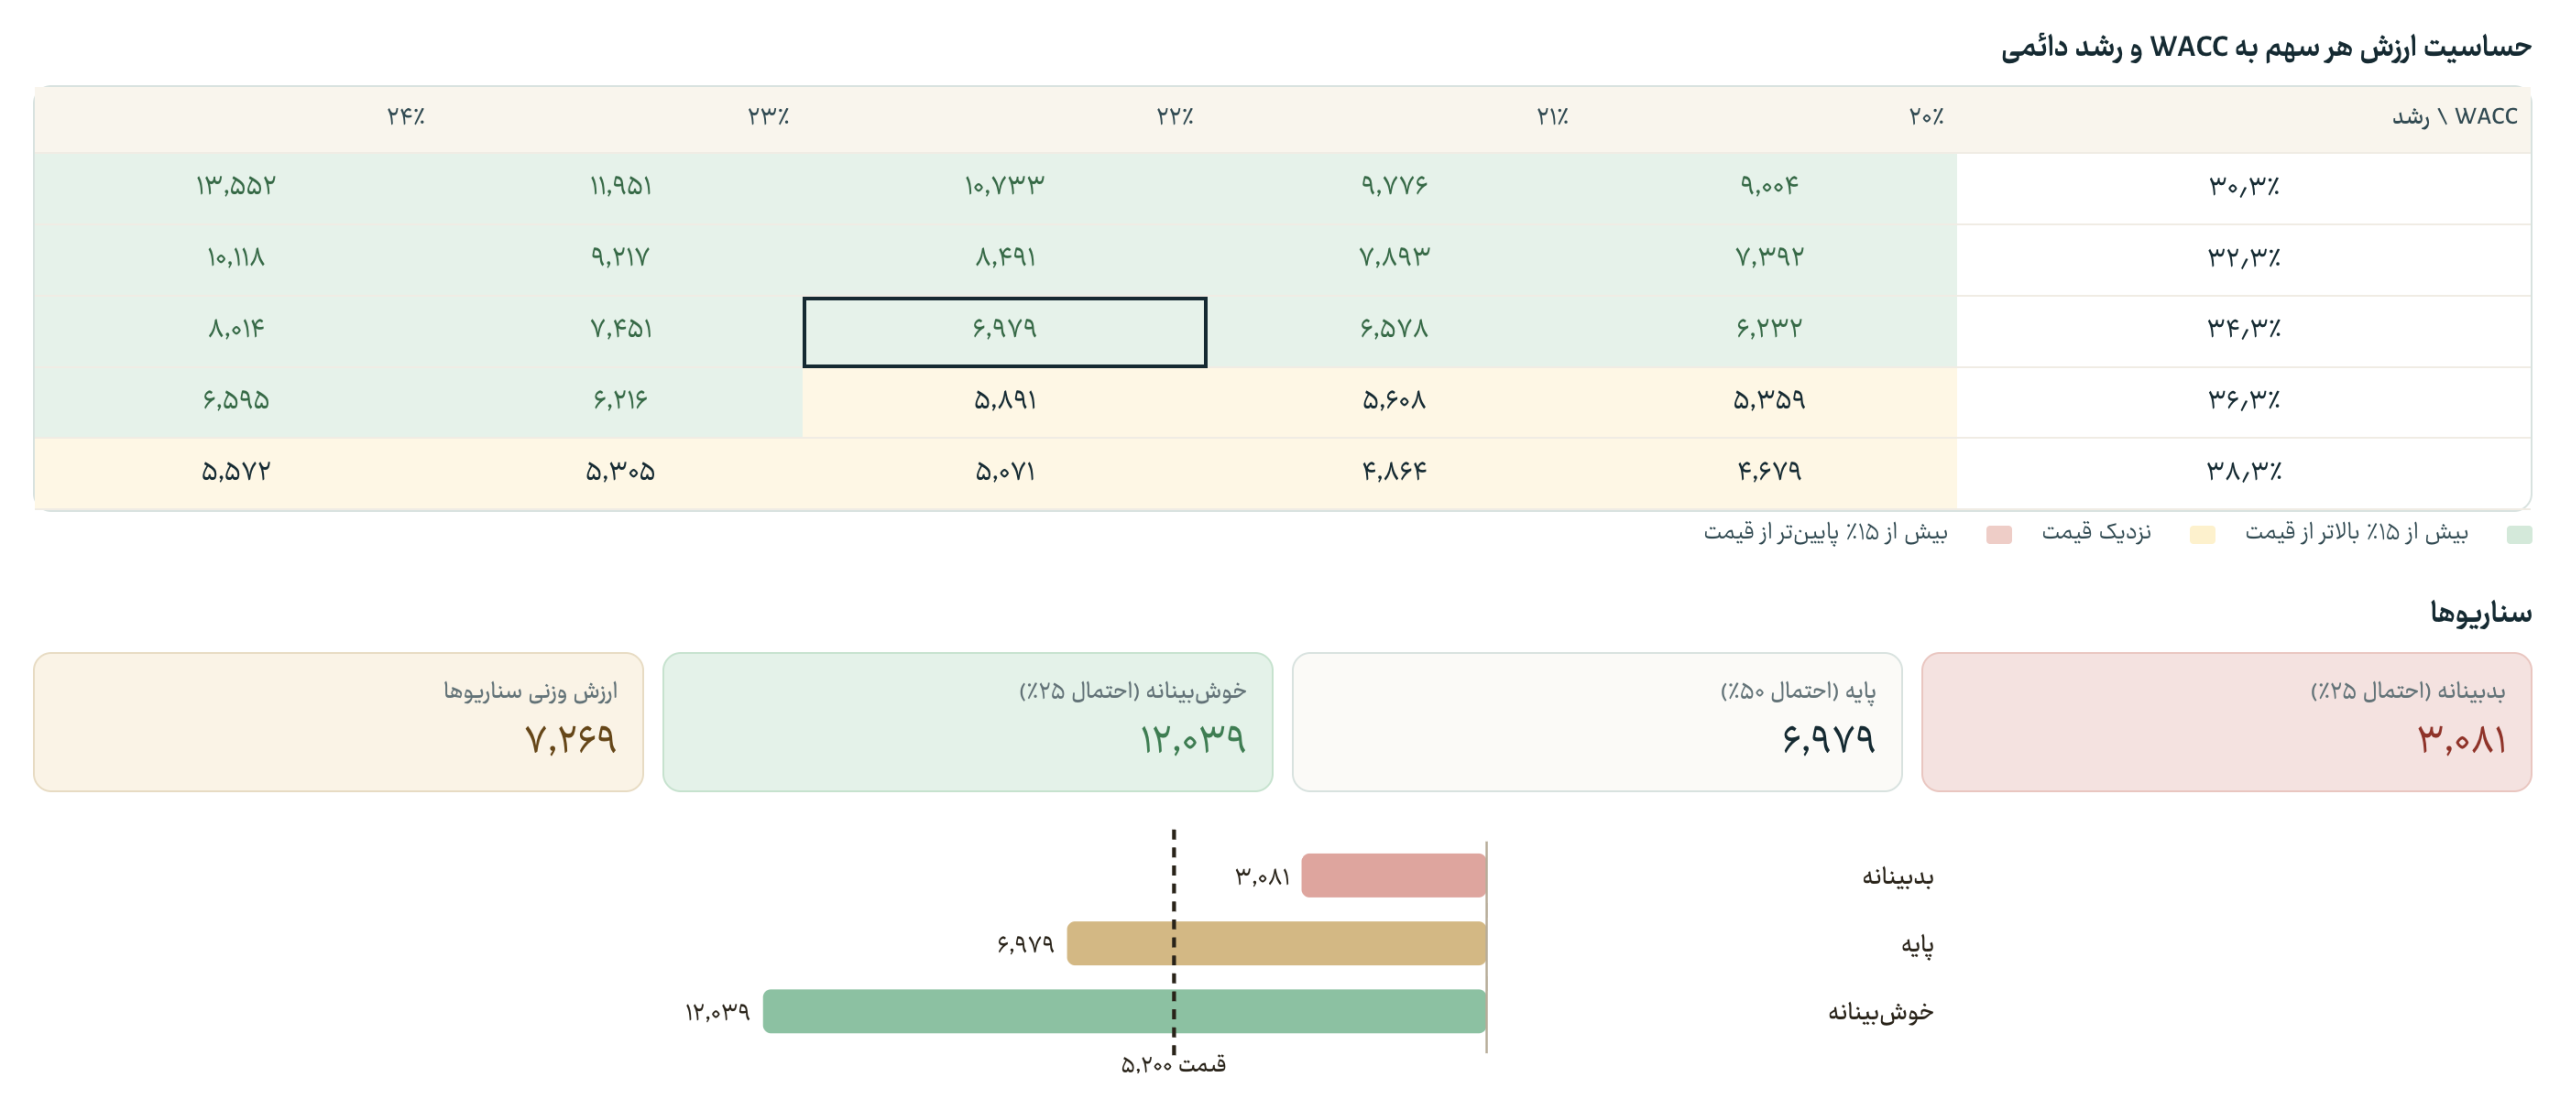
علاوه بر این، سناریوسازی مفید است: یک سناریوی پایه، یک سناریوی خوشبینانه و یک سناریوی بدبینانه با احتمال هرکدام. ارزش نهایی میتواند میانگین وزنی آنها باشد.
ارزشگذاری استارتاپها با DCF: ممکن است، اما با احتیاط
بسیاری میگویند DCF برای استارتاپها بیمعناست، چون جریان نقدی ندارند. نیمی از این حرف درست است. استارتاپها معمولاً سالها زیان میدهند و آیندهشان بسیار نامطمئن است. اما این به معنی بیفایده بودن DCF نیست؛ به این معنی است که باید آن را متفاوت به کار برد:
- از آینده شروع کنید. پیشبینی کنید استارتاپ در سال هفتم یا دهم، اگر موفق شود، چه فروش و چه حاشیه سودی خواهد داشت. بعد به عقب برگردید و ببینید چه مسیری لازم است.
- نرخ تنزیل بالا بگیرید. نرخهای ۳۰٪ تا ۶۰٪ یا بیشتر در مراحل اولیه رایج است، چون هم ریسک شکست بالاست و هم سرمایهگذاران بازده بالا میخواهند.
- احتمال بقا را وارد کنید. بخش بزرگی از استارتاپها شکست میخورند. بهتر است ارزش سناریوی موفق را در احتمال موفقیت ضرب کنید، یا چند سناریو با احتمالهای مختلف بسازید.
- رشد سرمایه و رقیقشدن را حساب کنید. استارتاپها معمولاً چند دور جذب سرمایه دارند و سهم سرمایهگذار فعلی در هر دور کمتر میشود.
- با روشهای دیگر مقایسه کنید. DCF برای استارتاپ باید در کنار ضریبهای بازار و روش سرمایهگذاران خطرپذیر استفاده شود، نه بهجای آنها.
هدف DCF در استارتاپ، گرفتن «عدد درست» نیست؛ بلکه مجبور شدن به فکر کردن درباره فرضیات است: بازار چقدر بزرگ است؟ چه سهمی میگیریم؟ چه زمانی به سود میرسیم؟ همین پرسشها از هر عدد نهایی ارزشمندترند.
DCF در صنعت معدن
اگر در صنعت معدن کار میکنید، DCF ابزار اصلی شماست. معدن یک دارایی با عمر محدود است و ذخیرهاش تمام میشود، پس ارزشگذاری اغلب بر پایه جریان نقدی در طول عمر معدن انجام میشود، نه با ارزش پایانی دائمی. قیمتهای جهانی کالاها، عیار، بازیابی، هزینههای سرمایهای و چرخههای رونق و رکود، ورودیهای اصلیاند. برای همین تحلیل حساسیت نسبت به قیمت محصول در این صنعت اهمیت دوچندان دارد.
DCF یا مقایسه با شرکتهای مشابه؟
یکی بهتر از دیگری نیست؛ هر کدام به سؤال متفاوتی جواب میدهند.
- DCF میپرسد: «این کسبوکار بر پایه بنیانهایش چقدر میارزد؟»
- ضریبهای مقایسهای میپرسند: «بازار برای شرکتهای مشابه چقدر میپردازد؟»
ارزشگذار حرفهای معمولاً هر دو را انجام میدهد. اگر عدد DCF با ضریبهای بازار خیلی فاصله دارد، یا فرضیات DCF مشکل دارد یا بازار دچار خوشبینی یا بدبینی بیش از حد است؛ در هر دو حالت سؤال خوبی برای بررسی پیدا کردهاید.
اشتباهات رایجی که ارزشگذاری را خراب میکنند
- خوشبینی بیش از حد در رشد: فرض کردن رشد بالا برای ده سال متوالی بدون توضیح اینکه چرا رقبا وارد نمیشوند.
- نرخ رشد دائمی غیرواقعی: انتخاب g بالاتر از رشد بلندمدت اقتصاد؛ این یعنی شرکت از کل اقتصاد بزرگتر میشود.
- ناهمخوانی اسمی و واقعی: تنزیل جریان اسمی با نرخ واقعی یا برعکس.
- فراموش کردن سرمایهگذاری لازم برای رشد: پیشبینی رشد فروش بدون پیشبینی سرمایه و سرمایه در گردش لازم.
- اعتماد کورکورانه به یک عدد: نداشتن تحلیل حساسیت و سناریو.
- کم کردن بدهیها در مرحله آخر فراموش شود: خلط ارزش بنگاه با ارزش سهام.
- تنظیم فرضیات برای رسیدن به عدد دلخواه: خطرناکترین اشتباه از همه.
یادگیری DCF با تمرین ممکن میشود
میتوانید دهها مقاله مثل این بخوانید، اما مهارت ارزشگذاری با خواندن ساخته نمیشود؛ با ساختن مدل ساخته میشود. وقتی خودتان جریان نقدی را پیشبینی میکنید، نرخ تنزیل را برآورد میکنید، ارزش پایانی را میسازید و میبینید با تغییر یک فرض چه بلایی بر سر عدد نهایی میآید، آنوقت DCF را واقعاً میفهمید.
برای همین در مدرسه قاف، دوره ارزشگذاری به روش DCF را بهصورت ابزارمحور طراحی کردهایم. یعنی در کنار متن آموزشی، ابزارهایی در اختیارتان است که میتوانید همان لحظه با آنها کار کنید و آنچه یاد میگیرید را تمرین کنید. این دوره برای ارزشگذاری شرکتها، ارزشگذاری استارتاپها و موارد مشابه طراحی شده است.
اگر میخواهید ارزشگذاری را از «شنیدهام» به «میتوانم انجام بدهم» برسانید، همین الان وارد دوره ارزشگذاری DCF در مدرسه قاف شوید.
پرسشهای متداول درباره ارزشگذاری به روش DCF
برای یادگیری DCF باید حسابدار یا ریاضیدان باشم؟
نه. اگر مفاهیم پایه صورتهای مالی را بدانید و با اکسل یا یک ابزار محاسباتی کار کنید، کافی است. مهمتر از ریاضیات، منطق کسبوکار پشت پیشبینیهاست. اگر هنوز صورتهای مالی را راحت نمیخوانید، بهتر است اول مقاله آموزش تحلیل صورتهای مالی را بخوانید.
DCF برای کدام شرکتها مناسبتر است؟
برای شرکتهایی که جریان نقدی نسبتاً قابل پیشبینی دارند، مثل شرکتهای تولیدی و معدنی، بهتر کار میکند. برای شرکتهای بسیار نوپا یا بسیار چرخهای، باید با احتیاط و سناریوهای متعدد استفاده شود.
مهمترین ورودی در DCF کدام است؟
معمولاً دو چیز: نرخ تنزیل و نرخ رشد بلندمدت (که ارزش پایانی را میسازد). اما در عمل، کیفیت پیشبینی جریان نقدی و داستان پشت آن از هر دو مهمتر است.
تفاوت FCFF و FCFE چیست؟
FCFF جریان نقدی در دسترس همه تأمینکنندگان سرمایه است و با WACC تنزیل میشود و ارزش بنگاه را میدهد. FCFE فقط مال سهامداران است و با هزینه سهام تنزیل میشود و مستقیماً ارزش سهام را میدهد.
آیا میتوان استارتاپ را با DCF ارزشگذاری کرد؟
بله، اما باید نرخ تنزیل بالاتر، احتمال شکست و رقیقشدن سهام را در نظر گرفت و آن را کنار روشهای دیگر به کار برد.
نتیجه DCF چقدر قابل اعتماد است؟
به کیفیت فرضیات بستگی دارد. DCF یک بازه میدهد، نه یک عدد قطعی. هرچه تحلیل حساسیت و سناریوها را جدیتر بگیرید، نتیجه صادقانهتر خواهد بود.
جمعبندی
ارزشگذاری به روش DCF یعنی تبدیل یک سؤال مبهم («این شرکت چقدر میارزد؟») به چند سؤال مشخص: جریان نقدی آینده چقدر است؟ ریسک آن چقدر است؟ و آن پول امروز چه ارزشی دارد؟ DCF عدد جادویی نمیدهد؛ چارچوبی میدهد که فرضیات شما را شفاف و قابل بحث میکند.
با یک مثال ساده شروع کنید، مدل را خودتان بسازید و فرضیات را تغییر بدهید تا حساسیت عدد را حس کنید. اگر دوست دارید این مسیر را با ابزار و تمرین عملی طی کنید، دوره ارزشگذاری به روش DCF در مدرسه قاف منتظر شماست.