اگر دنبال آموزش کامفار هستید، احتمالاً یکی از این موقعیتها را دارید: بانک برای وام از شما طرح توجیهی خواسته، میخواهید سرمایهگذار پیدا کنید، یا در شرکتتان باید بگویید یک خط تولید تازه ارزش سرمایهگذاری دارد یا نه. در هر سه حالت، یادگرفتن دکمههای یک نرمافزار کافی نیست. باید بدانید پشت هر عدد طرح توجیهی چه منطقی است.
در این راهنما میگوییم کامفار چیست، یک طرح توجیهی از چه بخشهایی ساخته میشود و مراحل امکانسنجی به سبک کامفار چیست. شاخصهای اصلی ارزیابی مثل NPV و IRR را با یک مثال عددی کامل حساب میکنیم و خطاهایی را مرور میکنیم که بیشتر طرحهای توجیهی را بیاعتبار میکنند. در پایان هم روشی را معرفی میکنیم که با آن میشود امکانسنجی را عمیق و عملی یاد گرفت.
کامفار چیست و چرا اینقدر از آن نام برده میشود؟
کامفار (COMFAR) کوتاهشده عبارت «Computer Model for Feasibility Analysis and Reporting» است؛ یعنی «مدل رایانهای تحلیل و گزارش امکانسنجی». این نرمافزار را یونیدو، سازمان توسعه صنعتی ملل متحد، ساخته است. با آن پیامدهای مالی و اقتصادی کوتاهمدت و بلندمدت طرحهای سرمایهگذاری را میسنجند؛ از یک کارگاه کوچک تا طرحهای بزرگ زیرساختی و مشارکت عمومیخصوصی.
نسخه فعلی آن «COMFAR III Expert» نام دارد. یک برنامه تجاری تحت ویندوز است که با مجوز پولی و قفل سختافزاری کار میکند. به گفته یونیدو، کامفار حاصل بیش از ۴۰ سال توسعه است و بیش از ۱۱٬۸۰۰ کاربر در ۱۶۰ کشور دارد.
در ایران، کامفار سالها زبان مشترک تهیه طرحهای توجیهی بوده است. بسیاری از بانکها، صندوقها و نهادهای حمایتی طرحها را در قالب و منطق کامفار میخواهند یا با همان منطق بررسی میکنند. برای همین «آموزش کامفار» عملاً یعنی یادگرفتن روش استاندارد امکانسنجی مالی.
نکته مهم: کامفار ماشینحساب است، نه مشاور. اگر فروش را خوشبینانه وارد کنید، سرمایه در گردش را جا بیندازید یا تورم را درست مدل نکنید، کامفار با دقت کامل یک نتیجه غلط تحویل میدهد. ارزش واقعی آموزش کامفار در فهم منطق آن است.
طرح توجیهی چیست و از چه بخشهایی ساخته میشود؟
طرح توجیهی (یا «طرح توجیه فنی، اقتصادی و مالی») سندی است که به یک پرسش ساده جواب میدهد: آیا پولی که امروز خرج میکنیم، با بازده کافی برمیگردد؟ هر طرح توجیهی کامل سه بخش اصلی دارد:
| بخش | پرسشی که جواب میدهد | خروجی اصلی |
|---|---|---|
| مطالعه بازار | چه کسی، به چه قیمتی و چقدر از محصول ما میخرد؟ | برآورد تقاضا، شکاف بازار، قیمت فروش و برنامه فروش |
| مطالعه فنی | با چه فناوری، چه ظرفیتی و در کجا تولید کنیم؟ | ظرفیت، ماشینآلات، مواد اولیه، نیروی انسانی، محل و زمانبندی اجرا |
| مطالعه مالی و اقتصادی | آیا طرح سودآور است، پولش از کجا میآید و ریسکش چقدر است؟ | سرمایهگذاری، هزینهها، صورتهای مالی، NPV، IRR، دوره بازگشت و تحلیل حساسیت |
کامفار بیشتر روی بخش سوم کار میکند، ولی ورودیهایش از دو بخش اول میآید. اگر مطالعه بازار ضعیف باشد، دقیقترین محاسبات مالی هم نجاتش نمیدهد.
مراحل تهیه طرح توجیهی به روش کامفار
منطق کامفار را میشود در هشت گام خلاصه کرد. هر گام ورودی گام بعدی است:
۱. تعریف طرح
افق زمانی (دوره ساخت و دوره بهرهبرداری)، واحد پول، روش قیمتگذاری (قیمت ثابت یا قیمت جاری با تورم)، نرخ تنزیل و قوانین مالیاتی و معافیتها در این گام تعیین میشود. همین گام اول است که بیشترین اثر پنهان را روی نتیجه دارد.
۲. سرمایهگذاری ثابت
زمین، ساختمان، ماشینآلات، تأسیسات، هزینههای پیش از بهرهبرداری و هزینه پیشبینینشده در این گام وارد میشوند. برنامه جایگزینی داراییهایی که عمرشان کوتاهتر از افق طرح است، استهلاک هر قلم و ارزش باقیمانده در پایان طرح هم همینجا تعیین میشود.
۳. برنامه تولید و فروش
ظرفیت اسمی، درصد بهرهبرداری در سالهای اول (معمولاً کمتر از ظرفیت کامل)، ترکیب محصولات و قیمت فروش هر محصول در این گام میآید.
۴. هزینهها و بهای تمامشده
کامفار هزینهها را در سه گروه میآورد: هزینههای کارخانه، اداری و فروش. هر هزینه هم ثابت یا متغیر است. این تفکیک بعداً برای محاسبه نقطه سربهسر لازم است.
۵. سرمایه در گردش
موجودی مواد، کالای در جریان ساخت، محصول، مطالبات و نقد لازم برای اداره روزانه کار در این گام حساب میشود. کامفار این را با روش «روزهای پوشش» محاسبه میکند. بدهیهای تجاری (خرید نسیه از تأمینکننده) از نیاز کم میشود.
۶. تأمین مالی
سهم آورده سهامداران و تسهیلات بانکی، نرخ سود وام، دوره تنفس، روش بازپرداخت (اصل مساوی یا اقساط مساوی) و بهره دوران ساخت در این گام تعیین میشود.
۷. صورتهای مالی پیشبینیشده
از گامهای قبل، صورت سود و زیان، جریان نقدی (برنامه نقدی) و ترازنامه هر سال خودکار ساخته میشود. ترازنامه باید تراز باشد. تراز نبودنش یعنی جایی از مدل اشتباه است.
۸. ارزیابی
در گام آخر، شاخصهای ارزش فعلی خالص، نرخ بازده داخلی، دوره بازگشت، نقطه سربهسر و نسبت پوشش بدهی حساب میشود. بعد با تحلیل حساسیت میبینید طرح در برابر کاهش فروش یا افزایش هزینه چقدر مقاوم است.
شاخصهای ارزیابی طرح: NPV، IRR، دوره بازگشت و نقطه سربهسر
ارزش فعلی خالص (NPV)
پولی که سالها بعد به دست میآید، امروز کمتر میارزد. NPV همه جریانهای نقدی طرح را با نرخ تنزیل به امروز میآورد و جمع میزند:
NPV = Σ CFₜ ÷ (1 + r)ᵗ
CFₜ جریان نقدی سال t است و r نرخ تنزیل. اگر NPV مثبت باشد، طرح بیش از حداقل بازده مورد انتظار شما ارزش میسازد. NPV معیار اصلی تصمیم است.
نرخ بازده داخلی (IRR)
IRR نرخی است که در آن NPV صفر میشود؛ یعنی بازده سالانهای که طرح «خودش» میدهد. اگر IRR از نرخ تنزیل بیشتر باشد، طرح قابل قبول است. IRR گویاست، ولی دامهایی دارد.
وقتی جریانهای نقدی چند بار علامت عوض میکنند، ممکن است چند IRR داشته باشید. در مقایسه دو طرح با اندازه متفاوت هم ممکن است IRR شما را به انتخاب اشتباه ببرد. برای همین کامفار و تحلیلگران حرفهای MIRR (نرخ بازده داخلی تعدیلشده) را هم گزارش میکنند.
دوره بازگشت سرمایه
مدتی است که طول میکشد جریانهای نقدی تجمعی، سرمایهگذاری اولیه را جبران کنند. ساده و گویاست، ولی ارزش زمانی پول و جریانهای بعد از بازگشت را نادیده میگیرد. شاخص مکمل خوبی است، نه معیار اصلی.
نقطه سربهسر
منظور از نقطه سربهسر سطح فروش یا درصدی از ظرفیت است که در آن سود صفر میشود:
نقطه سربهسر = هزینههای ثابت ÷ (قیمت فروش واحد − هزینه متغیر واحد)
هرچه نقطه سربهسر پایینتر باشد، طرح در برابر کاهش فروش مقاومتر است.
نسبت پوشش بدهی (DSCR)
نسبت جریان نقدی در دسترس به اقساط وام هر سال است. بانکها به این عدد بسیار حساساند. DSCR کمتر از ۱ یعنی در آن سال طرح نمیتواند قسطش را از محل عملیات بدهد.
مثال عددی: محاسبه NPV و IRR یک طرح کوچک
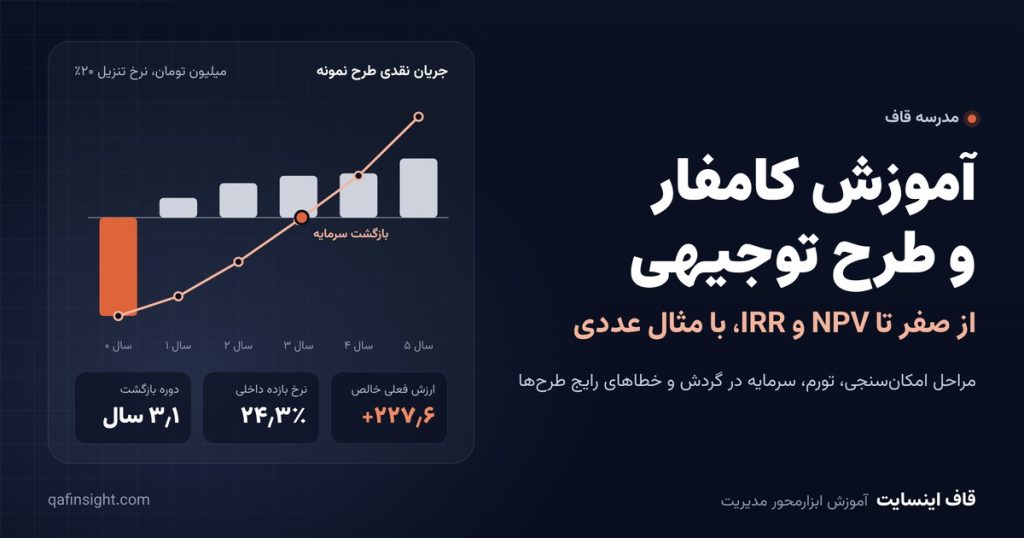
فرض کنید یک کارگاه بستهبندی با سرمایهگذاری ۲٬۰۰۰ میلیون تومان راهاندازی میشود. جریان نقدی پنج سال بعد در جدول زیر آمده است. جریان سال پنجم ارزش باقیمانده را هم دارد. نرخ تنزیل ۲۰٪ است.
| سال | جریان نقدی (میلیون تومان) | ضریب تنزیل ۱ ÷ ۱٫۲ᵗ | ارزش فعلی | جریان تجمعی |
|---|---|---|---|---|
| ۰ | (۲٬۰۰۰) | ۱٫۰۰۰ | (۲٬۰۰۰٫۰) | (۲٬۰۰۰) |
| ۱ | ۴۰۰ | ۰٫۸۳۳ | ۳۳۳٫۳ | (۱٬۶۰۰) |
| ۲ | ۷۰۰ | ۰٫۶۹۴ | ۴۸۶٫۱ | (۹۰۰) |
| ۳ | ۸۵۰ | ۰٫۵۷۹ | ۴۹۱٫۹ | (۵۰) |
| ۴ | ۹۰۰ | ۰٫۴۸۲ | ۴۳۴٫۰ | ۸۵۰ |
| ۵ | ۱٬۲۰۰ | ۰٫۴۰۲ | ۴۸۲٫۳ | ۲٬۰۵۰ |
NPV = جمع ستون ارزش فعلی = ۲۲۷٫۶ میلیون تومان. مثبت است، پس طرح بیش از ۲۰٪ بازده دارد.
IRR نرخی است که NPV را صفر کند. با آزمون و خطا (یا تابع IRR اکسل) حدود ۲۴٫۳٪ است، که از نرخ تنزیل ۲۰٪ بیشتر است.
شاخص سودآوری (PI) = ارزش فعلی جریانهای آینده ÷ سرمایهگذاری = ۲٬۲۲۷٫۶ ÷ ۲٬۰۰۰ ≈ ۱٫۱۱؛ یعنی هر تومان سرمایهگذاری، به ارزش امروز ۱٫۱۱ تومان برمیگرداند.
دوره بازگشت: در پایان سال سوم هنوز ۵۰ میلیون مانده و سال چهارم ۹۰۰ میلیون جریان دارد، پس بازگشت حدود ۳٫۰۶ سال طول میکشد.
حالا یک پرسش مدیریتی: اگر فروش ۱۰٪ کمتر شود، NPV چقدر میشود؟
جواب اینجا عوض شدن یک عدد نیست. با کم شدن فروش، هزینههای متغیر کم میشود، مالیات تغییر میکند، سرمایه در گردش کوچکتر میشود و برنامه بازپرداخت وام ممکن است به کسری نقدی برسد. این زنجیره را فقط با یک مدل کامل میشود دید. یادگرفتن امکانسنجی هم یعنی فهمیدن همین زنجیره.
تورم، سرمایه در گردش و وام: جاهایی که طرحها خطا میکنند
۱. ناسازگاری تورم و نرخ تنزیل
اگر قیمتها و هزینهها را ثابت (بدون تورم) وارد کردهاید، نرخ تنزیل هم باید واقعی باشد. اگر جاری (با تورم) وارد کردهاید، نرخ تنزیل هم باید اسمی باشد. ترکیب این دو، رایجترین خطای طرحهای توجیهی در ایران است. رابطه نرخ واقعی و اسمی این است:
(۱ + نرخ اسمی) = (۱ + نرخ واقعی) × (۱ + تورم)
مثلاً نرخ اسمی ۴۰٪ با تورم ۲۵٪، نرخ واقعی ۱٫۴۰ ÷ ۱٫۲۵ − ۱ = ۱۲٪ میدهد، نه ۱۵٪.
۲. فراموش کردن سرمایه در گردش
خیلی از طرحها فقط ماشینآلات و ساختمان را سرمایهگذاری میدانند. ولی کارخانه برای کار کردن، موجودی مواد، محصول و مطالبات از مشتری لازم دارد. اگر مصرف سالانه مواد ۳٬۶۵۰ میلیون تومان باشد و ۳۰ روز موجودی لازم داشته باشید، فقط برای مواد ۳۰۰ میلیون تومان پول در کار حبس میشود (۳٬۶۵۰ ÷ ۳۶۵ × ۳۰). در محیط تورمی این عدد هر سال بزرگتر میشود.
۳. بهره دوران ساخت و دوره تنفس
سود وامی که در دوران ساخت پرداخت میشود، بخشی از هزینه طرح است و باید سرمایهای شود. دوره تنفس هم بار اقساط سالهای اول را جابهجا میکند و مستقیماً روی DSCR و کسری نقدی اثر دارد.
۴. خوشبینی در سالهای اول
فرض اینکه کارخانه از سال اول با ظرفیت کامل کار کند، تقریباً هیچوقت درست نیست. برنامه تدریجی بهرهبرداری (مثلاً ۶۰٪، ۸۰٪ و بعد ۹۰٪ ظرفیت) طرح را واقعیتر و برای بانک قابلقبولتر میکند.
۵. ترازنامهای که تراز نیست
اگر ترازنامه پیشبینیشده تراز نیست، جایی از مدل اشتباه است: استهلاک، وام، سود انباشته یا نقد. طرحی که ترازنامهاش تراز نیست، بیاعتبار است، هرچقدر هم NPVاش جذاب باشد.
چرا یادگرفتن کامفار سخت است و راه بهتر چیست؟
بیشتر آموزشهای کامفار یکی از این شکلها را دارند و هر کدام کمبودی دارد:
ویدئوهای آموزش نرمافزار: نشان میدهند کدام عدد در کدام پنجره وارد شود، ولی نمیگویند چرا. وقتی طرح خودتان با مثال ویدئو فرق داشت، گیر میکنید.
کتابها و جزوههای امکانسنجی: مفهوم را عمیق میگویند، ولی بین فرمول کتاب و عدد نرمافزار پلی نمیسازند.
کلاسهای حضوری: مفیدند، ولی گراناند و زمانبندی ثابت دارند و بعد از کلاس، تمرین با خود شماست.
آنچه در هر سه کم است، دست بردن است: اینکه عددی را عوض کنید، ببینید کدام صورت مالی و کدام شاخص جابهجا شد و بفهمید چرا. امکانسنجی مهارتی عملی است و مثل رانندگی، با تماشا یاد گرفته نمیشود.
معرفی دوره ابزارمحور ایزی کامفار در مدرسه قاف
مدرسه قاف بخش آموزش ابزارمحور رسانه قاف اینسایت است. در دورههای مدرسه قاف، هر درس کنار یک ابزار یادگیری قرار دارد که همان مفهوم را روی عدد و داده نشان میدهد. ایزی کامفار اولین دوره مدرسه قاف و درباره همین موضوع است: امکانسنجی و تهیه طرح توجیهی به منطق کامفار.
در دوره ایزی کامفار چه چیزی یاد میگیرید؟
دوره ۲۹ درس در ۱۱ فصل دارد و از پایه شروع میکند:
- مبانی امکانسنجی و ارزش زمانی پول
- مطالعات بازار و فنی
- تعریف طرح: افق، تورم، نرخ تنزیل و مالیات
- سرمایهگذاری ثابت و استهلاک
- برنامه تولید و فروش
- هزینهها و بهای تمامشده
- سرمایه در گردش به روش روزهای پوشش
- تأمین مالی: آورده، تسهیلات، جدول بازپرداخت و دوره تنفس
- صورتهای مالی پیشبینیشده: سود و زیان، برنامه نقدی و ترازنامه
- ارزیابی، ریسک و تصمیم: NPV، IRR، MIRR، دوره بازگشت، سربهسر، حساسیت و سناریو
- نوشتن گزارش طرح توجیهی و پانزده خطای رایج امکانسنجی با اثر عددی هرکدام
تفاوت این دوره با آموزشهای معمول کامفار
- درس و ابزار کنار هم: ابزار یادگیری ایزی کامفار همان هشت گام کامفار را دنبال میکند. کنار هر گام، درس همان گام هست و میتوانید وسط کار بین زبانه «ابزار» و «آموزش» رفتوآمد کنید.
- یک طرح نمونه از اول تا آخر: یک طرح واقعی در همه درسها و در ابزار دنبال میشود، تا ببینید هر عدد از کجا آمده است.
دست بردن در عددها: نرخ تنزیل، تورم، قیمت یا وام را عوض کنید و همان لحظه اثرش را روی صورت سود و زیان، ترازنامه، NPV و IRR ببینید.
روی طرح خودتان: میتوانید طرح خودتان را وارد کنید و تمرین را روی موضوع واقعی خودتان انجام دهید. خروجی صورتهای مالی، شاخصها و تحلیل حساسیت را هم میگیرید.
تمرین و خودآزمایی در هر درس، به زبان فارسی و تحت وب، بدون نصب نرمافزار و قفل سختافزاری.
ایزی کامفار «ابزار یادگیری» است، نه جایگزین نسخه رسمی کامفار یا مشاور حرفهای امکانسنجی. هدفش این است که منطق امکانسنجی را آنقدر خوب یاد بگیرید که با کامفار یا هر ابزار دیگری، بدانید چه میکنید و بتوانید طرح دیگران را هم نقد کنید.
چطور آموزش کامفار را شروع کنید
عضویت در مدرسه قاف رایگان است و درسهای آغازین دوره رایگان باز است: امکانسنجی چیست، چرخه عمر طرح و ارزش زمانی پول. برای دسترسی کامل به همه درسها و ابزار، یکی از پلنهای ششماهه، یکساله یا دائمی را انتخاب میکنید.
معرفی کامل دوره ایزی کامفار و شروع درسهای رایگان در مدرسه قاف
پرسشهای رایج درباره آموزش کامفار
کامفار را از کجا شروع کنم؟
از مفاهیم، نه از نرمافزار. اول ارزش زمانی پول، تفاوت سود و جریان نقدی، و تفاوت قیمت ثابت و جاری را یاد بگیرید. بعد سراغ گامهای کامفار بروید. با این ترتیب، نرمافزار در چند ساعت دستتان میآید.
برای یادگیری امکانسنجی باید حسابداری بلد باشم؟
نه. آشنایی با صورت سود و زیان و جریان نقدی کافی است و یک دوره خوب همینها را هم از پایه میگوید. مهمتر از حسابداری، منطق تصمیم سرمایهگذاری است.
بانکها طرح توجیهی را با چه معیارهایی بررسی میکنند؟
علاوه بر NPV و IRR، بانکها به نسبت پوشش بدهی، نسبت آورده به کل سرمایهگذاری، واقعبینانه بودن فروش و قیمتها و منطقی بودن سرمایه در گردش توجه زیادی دارند. طرحی که در سالهای اول کسری نقدی دارد، حتی با NPV مثبت هم پرریسک دیده میشود.
NPV منفی ولی IRR بالا ممکن است؟
اگر جریانهای نقدی معمولی باشند (یک بار منفی، بعد مثبت)، نه: NPV مثبت و IRR بیشتر از نرخ تنزیل همیشه با هم میآیند. ولی اگر جریانها چند بار علامت عوض کنند (مثلاً بهخاطر جایگزینی بزرگ ماشینآلات)، IRR ممکن است گمراهکننده شود. در این حالت NPV معیار قابل اعتمادتر است.
نرخ تنزیل طرح را چطور تعیین کنم؟
نرخ تنزیل حداقل بازدهی است که سرمایه شما در جای دیگری با ریسک مشابه به دست میآورد (هزینه فرصت). در عمل از هزینه سرمایه، یعنی ترکیب نرخ وام و بازده مورد انتظار سهامدار، یا نرخ بازده سرمایهگذاریهای جایگزین استفاده میشود. مهمترین نکته این است که نرخ تنزیل با روش قیمتگذاری سازگار باشد: واقعی برای قیمت ثابت، اسمی برای قیمت جاری.
آیا با دوره ایزی کامفار میتوانم طرح توجیهی واقعی تهیه کنم؟
بله؛ میتوانید اطلاعات طرح خودتان را وارد کنید و صورتهای مالی، شاخصها، تحلیل حساسیت و گزارش قابل چاپ بگیرید. با این حال ایزی کامفار برای یادگیری ساخته شده است. اگر نهادی صراحتاً خروجی نسخه رسمی کامفار را خواسته باشد، یا تصمیم بزرگی پیش رو دارید، نتیجه را با کارشناس امکانسنجی بررسی کنید.
جمعبندی
آموزش کامفار در اصل آموزش منطق امکانسنجی است: اینکه بدانید طرح توجیهی از چه ساخته میشود، هر عدد از کجا میآید و چه عواملی NPV و IRR را جابهجا میکنند. اگر این منطق را بفهمید، با هر نرمافزاری میتوانید طرح بسازید و طرح دیگران را نقد کنید. اگر هم میخواهید این منطق را با دست خودتان و روی عدد واقعی یاد بگیرید، دوره ابزارمحور ایزی کامفار در مدرسه قاف برای همین ساخته شده است.