خیلی از مدیرها اولین بار وقتی با یک صورت مالی روبهرو میشوند، همان کاری را میکنند که هر آدم عاقلی میکند: چشمشان میرود سمت خط آخر. «سود خالص چقدر شده؟» اگر عدد خوب باشد، لبخند میزنند و ورق را برمیگردانند. اگر بد باشد، میپرسند چرا و معمولاً جوابی که میگیرند آنقدر فنی است که دوباره سکوت میکنند.
مشکل همینجاست. صورت مالی فقط یک عدد نیست؛ داستان یک شرکت است. داستان اینکه پول از کجا آمده، به کجا رفته، چقدر از آن واقعاً در حساب بانکی مانده و چقدر فقط روی کاغذ وجود دارد. تحلیل صورتهای مالی یعنی یاد گرفتن خواندن همین داستان، آن هم بدون اینکه حسابدار باشید.
در این مقاله قدمبهقدم جلو میرویم: اول میفهمیم هر صورت مالی چه میگوید، بعد سراغ نسبتهای مالی میرویم، و آخر هم یک روش ساده برای تحلیل پیدا میکنیم که بشود در جلسههای واقعی از آن استفاده کرد. اگر مدیر، سرمایهگذار، مدیرمالی یا حتی دانشجو هستید، این راهنما برای شماست.
چرا مدیران باید صورتهای مالی را بفهمند؟
رایجترین جملهای که در شرکتها شنیده میشود این است: «این کار حسابدارهاست.» حسابدار صورت مالی را تهیه میکند، اما تصمیمی که بر اساس آن گرفته میشود، تصمیم مدیر است. اینکه سرمایهگذاری جدید انجام بدهیم یا نه، وام بگیریم یا از سرمایه خودمان استفاده کنیم، قیمتگذاری را عوض کنیم یا هزینهها را کم کنیم، همه اینها آخرش به عددهای صورت مالی برمیگردد.
مدیری که صورت مالی را نمیخواند، مثل رانندهای است که به داشبورد ماشین نگاه نمیکند. شاید تا مدتی مشکلی پیش نیاید، اما وقتی چراغها روشن شوند معمولاً دیگر برای واکنش دیر شده است.
چند مورد از کارهایی که با دانستن تحلیل صورتهای مالی میتوانید انجام دهید:
- زود بفهمید شرکت در خطر کمبود نقدینگی است، حتی وقتی سود نشان میدهد.
- دو شرکت همصنعت را منصفانه با هم مقایسه کنید.
- در جلسه با بانک، سرمایهگذار یا شریک، سؤال درست بپرسید و فریب عددهای قشنگ را نخورید.
- عملکرد واحدهای مختلف را بر پایه داده بسنجید، نه حدس.
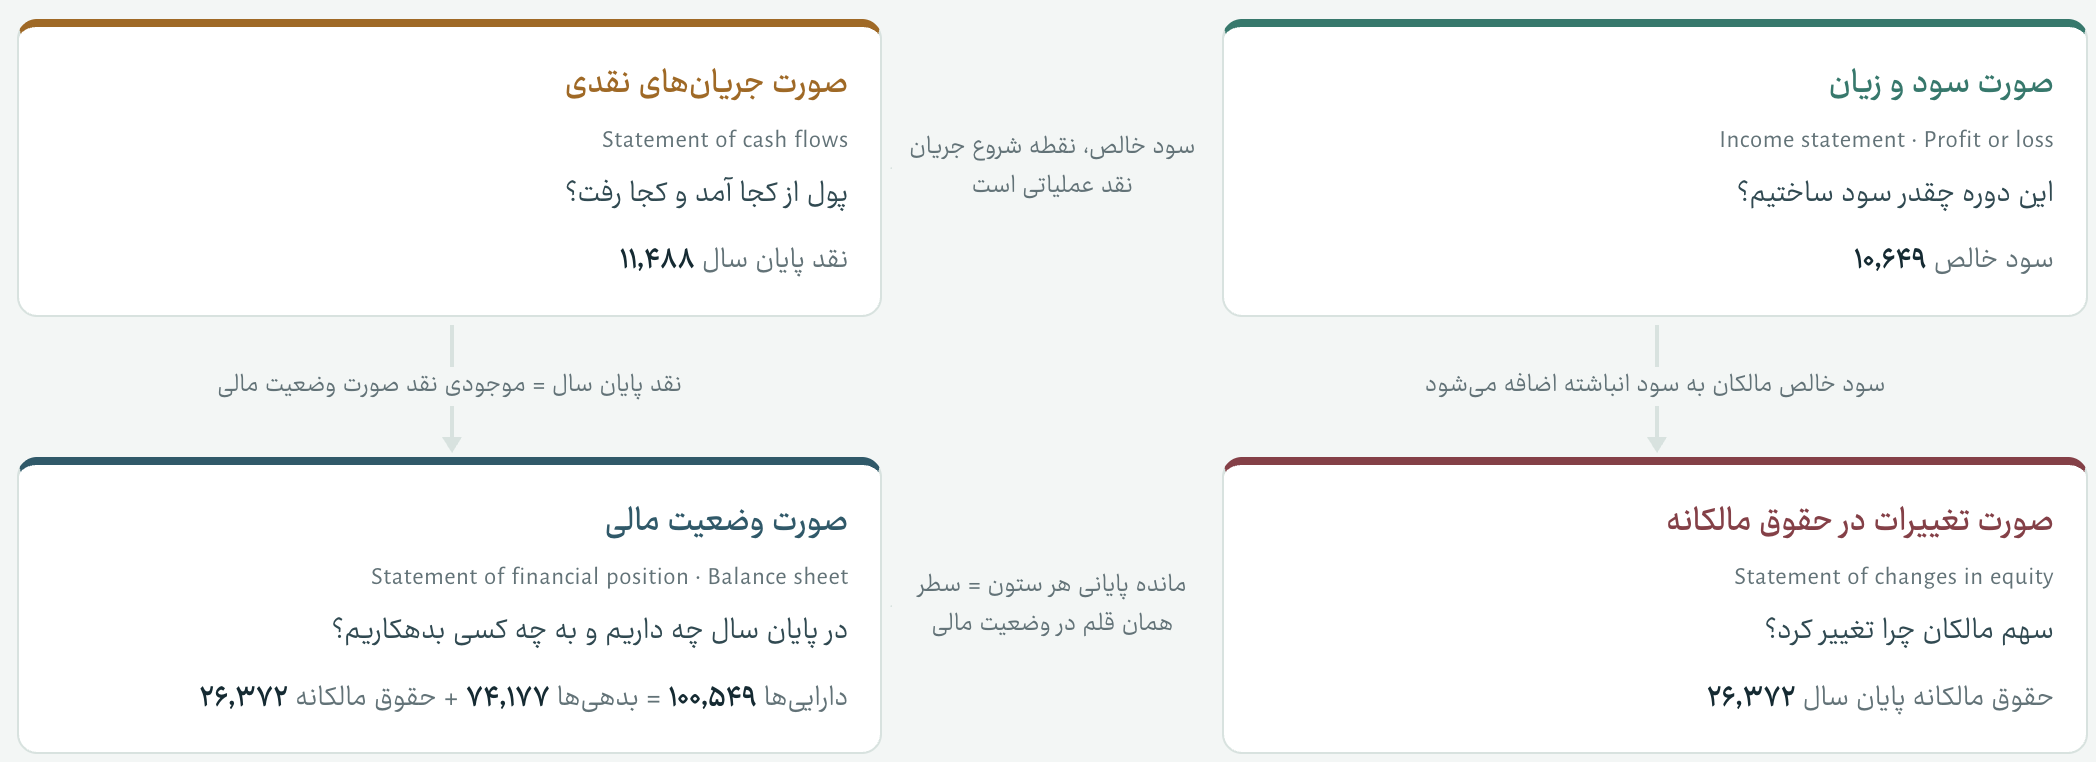
چهار صورت مالی اصلی؛ هرکدام یک زاویه دید
برای شروع آموزش صورتهای مالی لازم نیست دنبال جزئیات حسابداری بروید. فقط باید بدانید هر گزارش به کدام سؤال جواب میدهد.
۱. صورت سود و زیان: شرکت در این دوره چقدر کسب کرد؟
صورت سود و زیان عملکرد شرکت را در یک بازه زمانی (مثلاً یک سال) نشان میدهد. از درآمد فروش شروع میشود، هزینهها یکییکی کم میشوند و در نهایت به سود خالص میرسد. نکته مهم این است که در بین راه چند «سود» مختلف وجود دارد: سود ناخالص، سود عملیاتی و سود خالص. هر کدام چیز متفاوتی را میگوید.
- سود ناخالص نشان میدهد محصول یا خدمت اصلی شرکت بهتنهایی چقدر سودآور است.
- سود عملیاتی تأثیر هزینههای اداری، فروش و توزیع را هم اضافه میکند و سلامت فعالیت اصلی را نشان میدهد.
- سود خالص بعد از هزینه مالی (بهره) و مالیات، آنچه واقعاً برای صاحبان شرکت میماند را نشان میدهد.
یک تله رایج: شرکتی که سود عملیاتی ضعیف دارد اما با درآمدهای غیرعملیاتی (مثلاً فروش یک دارایی) سود خالص قشنگی نشان میدهد. اگر فقط به خط آخر نگاه کنید، این را نمیبینید.
۲. ترازنامه (صورت وضعیت مالی): شرکت در یک لحظه چه دارد و چقدر بدهکار است؟
اگر صورت سود و زیان یک فیلم است، ترازنامه یک عکس است. وضعیت شرکت را در یک روز مشخص (مثلاً پایان سال مالی) نشان میدهد. سه بخش اصلی دارد:
- داراییها: هرچه شرکت دارد، مثل موجودی نقد، مطالبات، موجودی کالا، ماشینآلات و ساختمان.
- بدهیها: هرچه شرکت باید بپردازد، چه کوتاهمدت (مثل حسابهای پرداختنی) و چه بلندمدت (مثل وام).
- حقوق صاحبان سهام: تفاوت این دو، یعنی سهم واقعی مالکان.
قاعدهای که همیشه برقرار است: داراییها برابر است با بدهیها بهعلاوه حقوق صاحبان سهام. همین تعادل است که اسمش را «ترازنامه» گذاشتهاند.
۳. صورت جریان وجوه نقد: پول واقعاً کجا رفت؟
این همان گزارشی است که مدیران باتجربه سراغش اول از همه میروند. سود یک مفهوم حسابداری است و با نقدینگی فرق دارد. شرکتی ممکن است سودآور باشد و باز هم نتواند حقوق ماه بعد را بدهد، چون فروشهایش هنوز وصول نشده است.
صورت جریان وجوه نقد پول را در سه دسته دنبال میکند:
- فعالیتهای عملیاتی: پولی که از کسبوکار اصلی وارد یا خارج میشود.
- فعالیتهای سرمایهگذاری: خرید و فروش داراییهای بلندمدت مثل تجهیزات و پروژهها.
- فعالیتهای تأمین مالی: وام، بازپرداخت، افزایش سرمایه و سود تقسیمی.
نشانه سلامت: جریان نقد عملیاتی در بلندمدت باید مثبت باشد و تقریباً همراه سود حرکت کند. اگر سود هر سال بالا میرود اما جریان نقد عملیاتی ضعیف میماند، باید دنبال دلیلش گشت.
۴. یادداشتهای توضیحی: جایی که حرفهای اصلی زده میشود
خیلیها یادداشتهای همراه صورتهای مالی را رد میکنند، در حالی که بسیاری از جزئیات مهم همینجاست: روشهای حسابداری، تعهدات احتمالی، جزئیات وامها، معاملات با اشخاص وابسته و رویدادهای بعد از تاریخ ترازنامه. تحلیلگر حرفهای همیشه یادداشتها را میخواند.
نسبتهای مالی؛ زبان مشترک تحلیلگران
عددهای مطلق بهتنهایی کمی گمراهکنندهاند. سود ۱۰۰ میلیارد تومان برای یک شرکت کوچک عالی است و برای یک شرکت بزرگ شاید ضعیف. نسبتهای مالی این مشکل را حل میکنند چون عددها را به هم تقسیم میکنند و مقایسه را ممکن میسازند. در تحلیل نسبتهای مالی معمولاً پنج خانواده اصلی را بررسی میکنیم.
نسبتهای نقدینگی: آیا میتواند بدهیهای کوتاهمدتش را بدهد؟
- نسبت جاری = داراییهای جاری ÷ بدهیهای جاری. اگر کمتر از یک باشد، شرکت برای پرداخت تعهدات سال آینده دارایی کافی ندارد.
- نسبت آنی = (داراییهای جاری − موجودی کالا) ÷ بدهیهای جاری. نسخه سختگیرانهتر نسبت جاری، چون موجودی کالا را که ممکن است فوراً فروخته نشود حذف میکند.
نسبتهای سودآوری: چقدر خوب پول درمیآورد؟
- حاشیه سود ناخالص و خالص: از هر ۱۰۰ تومان فروش، چقدر سود میماند.
- بازده داراییها (ROA): با داراییهایی که دارد چقدر سود تولید میکند.
- بازده حقوق صاحبان سهام (ROE): به ازای هر تومان سرمایه مالکان چقدر سود ساخته شده.
نسبتهای اهرمی: چقدر به بدهی تکیه کرده است؟
- نسبت بدهی = کل بدهیها ÷ کل داراییها.
- پوشش هزینه بهره = سود عملیاتی ÷ هزینه بهره. نشان میدهد سود عملیاتی چند برابر هزینه مالی است.
بدهی ذاتاً بد نیست. اهرم مالی در دوران رونق سود مالکان را بالا میبرد، اما در دوران رکود همان اهرم فشار را چند برابر میکند.
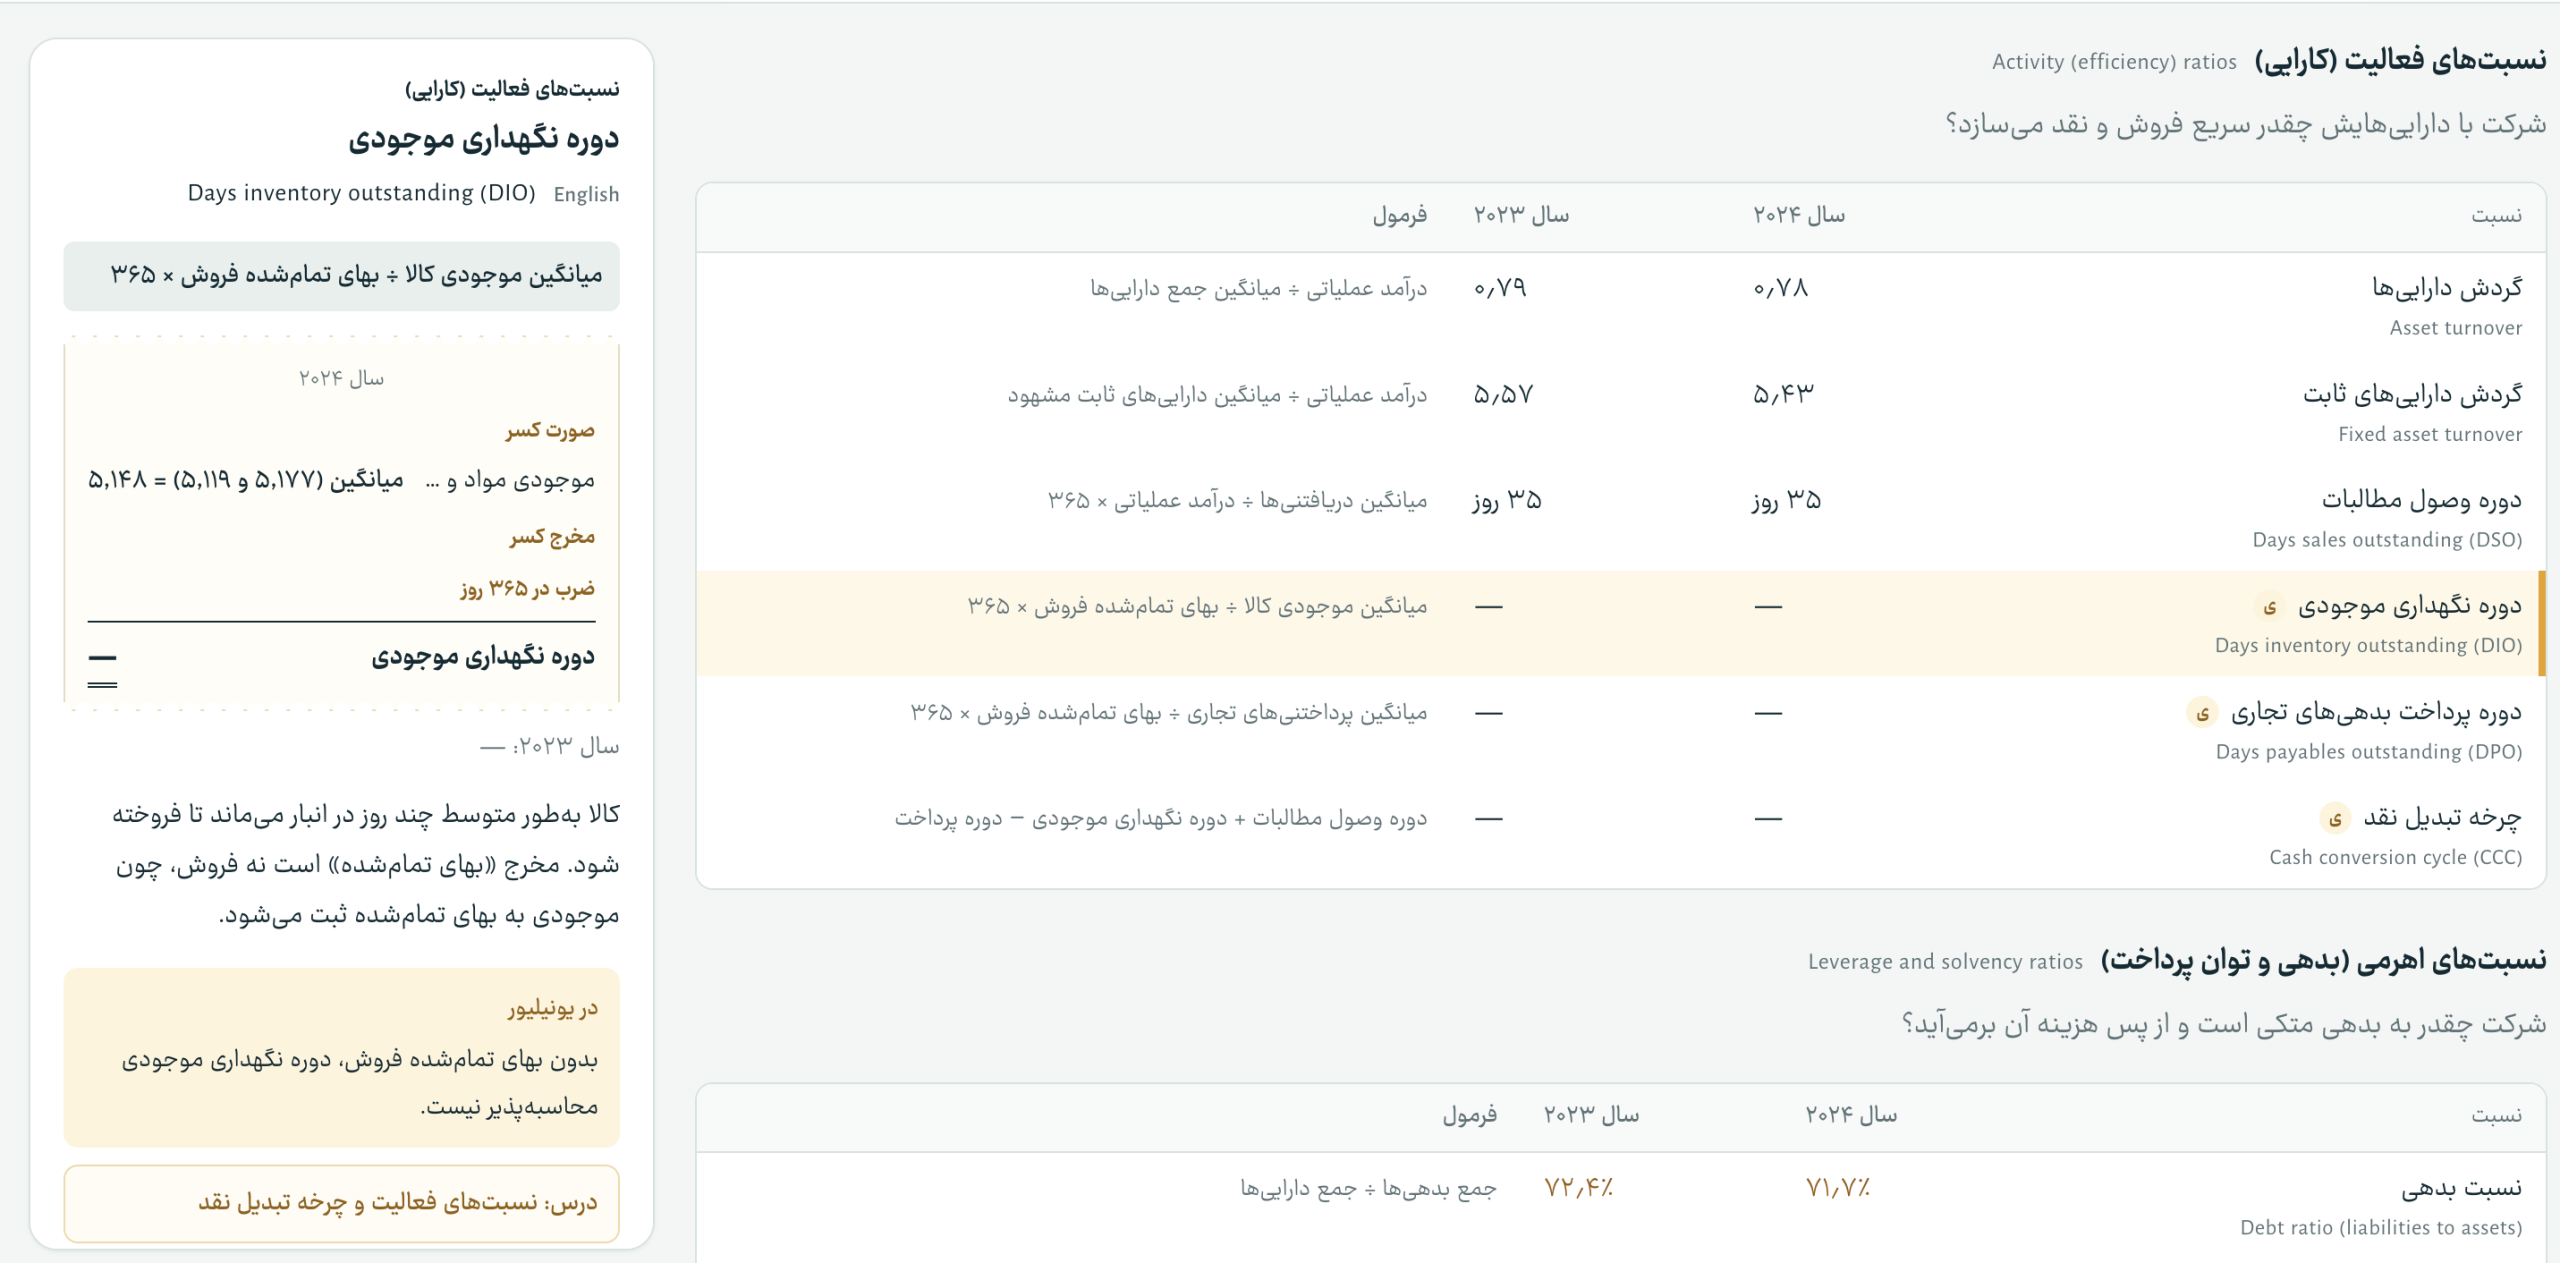
نسبتهای فعالیت: داراییها چقدر کارآمد استفاده میشوند؟
- گردش موجودی کالا و دوره نگهداری موجودی: کالا چند روز در انبار میماند.
- دوره وصول مطالبات: مشتریها بهطور میانگین چند روز بعد پول میدهند.
- گردش داراییها: هر تومان دارایی چند تومان فروش ایجاد میکند.
نسبتهای بازار: بازار چه قیمتی برای شرکت میدهد؟
برای شرکتهای بورسی، نسبتهایی مثل P/E (قیمت به سود هر سهم) و P/B (قیمت به ارزش دفتری) نشان میدهند بازار نسبت به عملکرد شرکت چقدر خوشبین یا بدبین است.
تحلیل دوپونت؛ ریشه سودآوری را پیدا کنید
فرض کنید ROE دو شرکت یکسان است. آیا هر دو به یک اندازه خوباند؟ لزوماً نه. مدل دوپونت ROE را به سه عامل میشکند: حاشیه سود، گردش داراییها و اهرم مالی. شاید یکی از شرکتها با حاشیه سود بالا به این عدد رسیده و دیگری فقط با وام زیاد. اولی پایدارتر است و دومی پرریسک. دوپونت دقیقاً جایی به کار میآید که یک نسبت بهتنهایی کافی نیست.
یک روش ساده برای تحلیل هر صورت مالی
لازم نیست هر بار از صفر شروع کنید. این پنج قدم برای بیشتر موقعیتها کافی است:
- هدف را مشخص کنید. میخواهید سرمایهگذاری کنید؟ وام بدهید؟ شرکت خودتان را ارزیابی کنید؟ هدف تعیین میکند به کدام نسبتها وزن بیشتری بدهید.
- روند چند سال را ببینید، نه یک سال را. یک سال خوب یا بد چیز زیادی نمیگوید. روند سه تا پنج ساله روایت واقعی را نشان میدهد.
- با رقبا مقایسه کنید. یک نسبت جاری ۱٫۵ در یک صنعت عالی و در صنعت دیگر معمولی است. معیار مقایسه همیشه همصنعتیهاست.
- سود را با جریان نقد تطبیق دهید. هر جا فاصله زیاد دیدید، علامت سؤال بگذارید.
- یادداشتها را بخوانید. بعد از اینکه عددها را دیدید، برگردید و به دنبال دلیلشان بگردید.
ویژگیهای خاص تحلیل صورت مالی در صنعت معدن
اگر در حوزه معدن و صنایع معدنی کار میکنید، چند نکته اضافه هم وجود دارد. این صنعت سرمایهبر است، یعنی استهلاک و هزینههای سرمایهای سهم بزرگی دارند. درآمد به قیمت جهانی کالاها وابسته است و چرخههای رونق و رکود دارد، پس نگاه به یک سال خاص میتواند گمراهکننده باشد. پروژههای اکتشاف و توسعه سالها طول میکشند و جریان نقد منفی در سالهای اولیه طبیعی است. در این صنعت علاوه بر حاشیه سود، به شاخصهایی مثل هزینه تمامشده هر واحد تولید و جریان نقد آزاد هم باید توجه کرد.
اشتباهات رایجی که تحلیلگران تازهکار میکنند
- فقط به سود خالص نگاه کردن و نادیده گرفتن جریان نقد.
- مقایسه شرکتهایی که در صنایع کاملاً متفاوت فعالیت میکنند.
- نتیجهگیری از یک سال بهجای روند چندساله.
- تفسیر یک نسبت بهتنهایی، بدون در نظر گرفتن سایر نسبتها.
- بیتوجهی به اقلام غیرتکرارشونده مثل سود فروش دارایی.
- نخواندن یادداشتهای توضیحی.
یادگیری واقعی با تمرین است، نه فقط با خواندن
حالا یک حقیقت صادقانه: هیچکس با خواندن یک مقاله تحلیلگر نمیشود، من هم این مقاله را نوشتهام و میدانم. تفاوت بین «فهمیدن» و «توانستن» تمرین است. وقتی چند صورت مالی واقعی را خودتان باز کنید، نسبتها را حساب کنید و ببینید چه چیزی غیرمنطقی به نظر میرسد، آن موقع است که مهارت شکل میگیرد.
برای همین در مدرسه قاف، دوره آموزش تحلیل صورتهای مالی را بهصورت ابزارمحور طراحی کردهایم. یعنی در همان صفحهای که درس را میخوانید، ابزارهایی هم در اختیارتان است که میتوانید همان لحظه با آنها کار کنید و آنچه یاد گرفتهاید را تمرین کنید؛ چیزی شبیه شبیهسازی یک دوره یا نرمافزار واقعی.
در این دوره:
- از صورتهای مالی شرکتهای واقعی دنیا استفاده شده، نه مثالهای ساختگی.
- هر صورت مالی توضیح داده میشود: چیست، چطور خوانده میشود و ارتباطش با بقیه چیست.
- نسبتهای مالی هر بخش را قدمبهقدم میآموزید.
- هر آنچه یک مدیر باید از صورتهای مالی بداند و بتواند تحلیل کند، پوشش داده شده است.
- بعد از هر مبحث میتوانید با ابزارهای تعاملی تمرین کنید.
اگر میخواهید خواندن صورتهای مالی را از «بلدم» به «میتوانم» برسانید، وارد دوره تحلیل صورتهای مالی در مدرسه قاف شوید.
پرسشهای متداول درباره تحلیل صورتهای مالی
برای یادگیری تحلیل صورتهای مالی باید حسابدار باشم؟
نه. برای مدیران، همینکه بدانند هر گزارش چه سؤالی را جواب میدهد و نسبتهای اصلی را چطور تفسیر کنند، کافی است. دانش حسابداری عمیق برای تهیه صورت مالی لازم است، نه برای خواندن و تحلیل آن.
مهمترین صورت مالی برای مدیران کدام است؟
هیچکدام بهتنهایی کافی نیست، چون هر یک زاویهای متفاوت دارند. اما اگر مجبور به انتخاب باشید، بسیاری از تحلیلگران حرفهای اول سراغ صورت جریان وجوه نقد میروند، چون دستکاری آن سختتر است و واقعیت نقدینگی را نشان میدهد.
نسبتهای مالی چقدر قابل اعتمادند؟
نسبتها ابزار مقایسهاند، نه حکم نهایی. باید در چند سال، در مقایسه با رقبا و در کنار هم تفسیر شوند. یک نسبت بهتنهایی میتواند گمراهکننده باشد.
آموزش تحلیل صورتهای مالی چقدر زمان میبرد؟
یادگیری مفاهیم پایه معمولاً در چند هفته ممکن است، اما مهارت واقعی با تمرین روی صورتهای مالی متنوع به دست میآید. هرچه شرکتهای بیشتری را تحلیل کنید، قضاوتتان دقیقتر میشود.
آیا میتوان صورت مالی شرکتهای معدنی را هم با همین روش تحلیل کرد؟
بله، چارچوب کلی یکی است، اما باید ویژگیهای صنعت معدن مثل سرمایهبر بودن، وابستگی به قیمت جهانی و چرخههای رونق و رکود را هم در نظر گرفت.
جمعبندی
تحلیل صورتهای مالی یک مهارت پیچیده و مخصوص متخصصان نیست؛ یک عادت فکری است: بهجای پرسیدن «سود چقدر شد؟»، بپرسید «این سود از کجا آمد، پولش واقعاً وصول شد و آیا سال بعد هم تکرار میشود؟» همین سؤالها شما را از یک خواننده عدد، به یک تصمیمگیر آگاه تبدیل میکنند.
از یک صورت مالی ساده شروع کنید، نسبتها را با دست حساب کنید و روندها را دنبال کنید. اگر دوست دارید این مسیر را با ابزار و تمرین عملی طی کنید، دوره آموزش تحلیل صورتهای مالی در مدرسه قاف منتظر شماست.