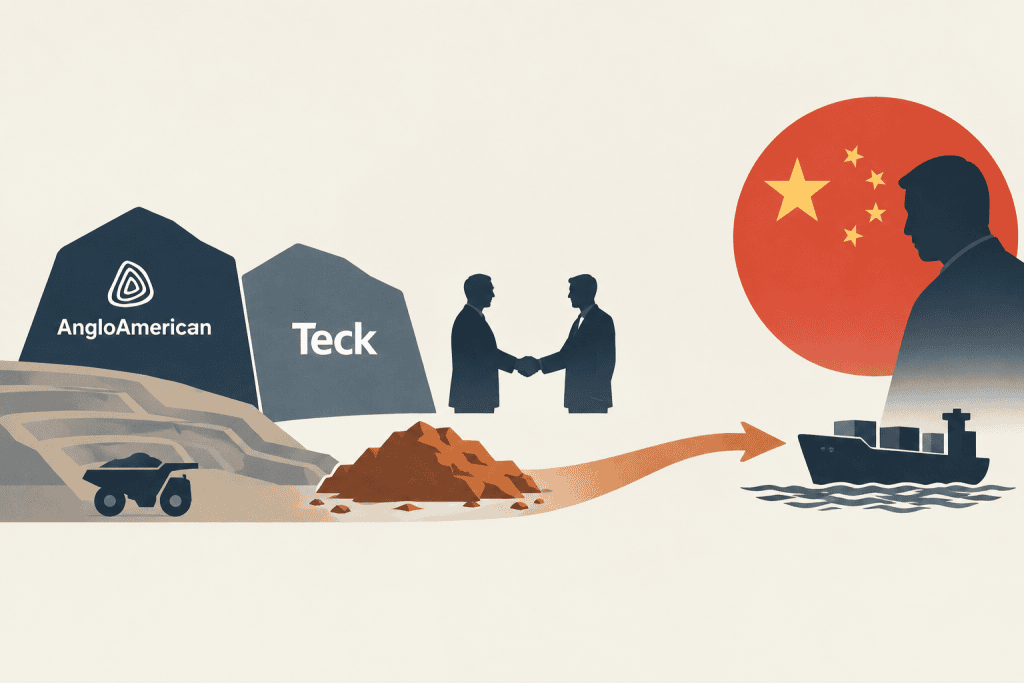
در بازار جهانی مواد معدنی، برخی معاملات را نمیتوان صرفاً با ارزش معامله، تعداد معادن، میزان تولید یا حتی سهم شرکتها از بازار توضیح داد. گاهی اهمیت واقعی یک معامله در واکنش بازیگرانی آشکار میشود که حتی اصلا طرف معامله نیستند، اما آنقدر در زنجیره ارزش حضور پر رنگی دارند که نمیتوان آینده این معامله را بدون در نظر گرفتن منافع آنان تحلیل کرد. پرونده ادغام دو شرکت Anglo American و Teck Resources که هیچ کدام ارتباطی با کشور چین ندارد،اکنون در چنین نقطهای قرار گرفته است.
دو شرکت معدنی مذکور برای ایجاد یک ابر شرکت مسی به ارزش حدود ۵۴ میلیارد دلار به توافق رسیدهاند، معاملهای که در صورت نهاییشدن، یکی از مهمترین ادغامهای صنعت مس و معدن در سالهای اخیر خواهد بود. با این حال، در مرحله بررسیهای نظارتی، چین خواسته است در ازای موافقت با این ادغام، درباره تداوم عرضه کنسانتره مس به این کشور تعهداتی دریافت کند.
ظاهر ماجرا ساده است: یک نهاد تنظیمگر چینی در حال بررسی ادغام دو شرکت خارجی است و از آنها تضمینهایی درباره عرضه محصول به چین میخواهد. اما در پس این اتفاق، تغییر مهمتری در اقتصاد سیاسی مواد معدنی در حال آشکار شدن است. مسئله دیگر صرفاً این نیست که چه کسی معدن را در اختیار دارد؛ مسئله این است که چه کسی میتواند درباره مسیر حرکت ماده معدنی در زنجیره جهانی اثر بگذارد.
یک معامله میان دو شرکت، با یک بازیگر سوم
Anglo American و Teck هر دو از شرکتهای شناختهشده صنعت معدن هستند و مس در سالهای اخیر به یکی از محورهای اصلی استراتژی آنها تبدیل شده است. Anglo American در حال تمرکز بیشتر بر داراییهای مسی خود بوده و Teck نیز با مجموعهای از داراییهای مهم در شیلی و آمریکای لاتین، جایگاه قابل توجهی در بازار مس دارد.
ادغام این دو شرکت از این منظر منطقی است که یک مجموعه بزرگتر و متمرکزتر بر مس ایجاد میکند؛ مجموعهای که از نظر مقیاس تولید، ذخایر، پروژههای توسعهای و زیرساختهای عملیاتی، در ردیف بازیگران مهم بازار جهانی قرار خواهد گرفت. خود شرکتها نیز از همافزایی عملیاتی و مالی قابل توجهی پس از ادغام سخن گفتهاند. اما آنچه اکنون توجه بازار را جلب کرده، خود ادغام نیست؛ بلکه شرطی است که چین برای عبور معامله از مرحله نظارتی مطرح کرده است.
بر اساس گزارش رویترز، سازمان چینی SAMR از شرکت Anglo American درخواست کرده است که تضامینی درباره ادامه عرضه کنسانتره مس به چین ارائه کند. این درخواست، از نظر حقوقی و اقتصادی، تفاوت مهمی با درخواست برای واگذاری معدن یا کاهش سهم بازار دارد. چین در اینجا به دنبال مالکیت دارایی نیست. آنچه میخواهد، اطمینان از دسترسی به محصول است. همین تفاوت، اهمیت پرونده را دوچندان میکند.
چرا کنسانتره؟
برای فهم موضع چین، باید یک گام از خود معامله فاصله گرفت و به ساختار زنجیره مس نگاه کرد.
کنسانتره مس در میانه زنجیره تولید قرار دارد. معدنکار آن را تولید میکند و واحد ذوب، کنسانتره را به مس آندی و سپس پالایشگاه آن را به مس کاتدی تبدیل میکند. بنابراین ظرفیت ذوب بدون دسترسی پایدار به خوراک، ارزش اقتصادی خود را تا حد زیادی از دست میدهد.
چین طی دو دهه گذشته ظرفیت عظیمی در بخش ذوب و پالایش مس ایجاد کرده است. رشد ظرفیت ذوب این کشور در مقاطعی بهمراتب سریعتر از رشد عرضه معادن بوده است. در نتیجه، مسئلهای که امروز برای صنعت مس چین اهمیت دارد، صرفاً تولید بیشتر مس تصفیهشده نیست؛ بلکه دسترسی مطمئن به ماده اولیهای است که این ظرفیت بزرگ را تغذیه میکند.
این همان نقطهای است که رفتار چین در پرونده Anglo–Teck قابل فهم میشود. چین نمیخواهد لزوماً صاحب معدن باشد. برای کارخانههای ذوب چینی، مهمتر آن است که کنسانتره تولیدشده در معادن بزرگ جهان، در شرایط کمبود خوراک، همچنان در دسترس آنها باشد.
از این منظر، درخواست چین را باید بیشتر یک مسئله امنیت تأمین دانست تا یک مسئله صرفاً ضدانحصاری.
مسئله، پنج درصد نیست
یکی از نکات جالب این پرونده آن است که شرکت حاصل از ادغام، حدود پنج درصد تولید جهانی مس را در اختیار خواهد داشت. اگر موضوع را فقط با عینک سنتی سیاست رقابت نگاه کنیم، ممکن است این سهم در نگاه اول چندان نگرانکننده به نظر نرسد. (که البته واقعا زیاد است)
در بازار مس، یک تن تولید اضافی یا حذفشده از بازار را نمیتوان بهسادگی با تولیدکننده دیگری جایگزین کرد. توسعه یک معدن بزرگ ممکن است سالها زمان ببرد، سرمایهگذاری بسیار سنگینی نیاز داشته باشد و با ریسکهای فنی، زیستمحیطی، اجتماعی و سیاسی همراه باشد. به همین دلیل، عرضه قابل اتکای کنسانتره در کوتاهمدت بسیار محدودتر از چیزی است که از روی تعداد شرکتهای تولیدکننده میتوان تصور کرد.
در چنین بازاری، پنج درصد تولید جهانی میتواند از نظر امنیت تأمین اهمیت بسیار بیشتری از آنچه یک عدد ساده نشان میدهد داشته باشد؛ بهویژه زمانی که این پنج درصد متعلق به شرکتی باشد که مجموعهای از معادن بزرگ و کمهزینه را در اختیار دارد.
بنابراین، آنچه چین درباره آن مذاکره میکند، الزاماً «سهم بازار» نیست؛ سهم از جریان قابل اتکای خوراک ذوب است.
چین در اینجا از جایگاه یک خریدار بزرگ استفاده میکند
در اقتصاد جهانی مس، چین موقعیت کمنظیری دارد. این کشور از یک سو بزرگترین مرکز مصرف مس در جهان است و از سوی دیگر بخش بسیار بزرگی از ظرفیت ذوب و پالایش جهانی را در اختیار دارد.
همین ترکیب به چین موقعیتی میدهد که بسیاری از کشورهای مصرفکننده مواد معدنی از آن برخوردار نیستند.
یک کشور میتواند مصرفکننده بزرگ یک ماده معدنی باشد؛ اما اگر ظرفیت فرآوری آن را نداشته باشد، نمیتواند بهسادگی در ساختار عرضه جهانی اثر بگذارد. چین اما در هر دو طرف زنجیره حضور دارد: هم خریدار عمده کنسانتره است و هم بخش بزرگی از آن را فرآوری میکند.
در نتیجه، وقتی یک شرکت معدنی بزرگ در حال شکلگیری است، تصمیم آن درباره اینکه محصول خود را با چه قراردادهایی، به چه مشتریانی و در چه مقاصدی عرضه کند، برای چین صرفاً یک تصمیم تجاری خارجی نیست.
در واقع، پکن تلاش میکند بخشی از عدمقطعیت موجود در زنجیره تأمین خود را پیش از وقوع مدیریت کند.
این نکته، از منظر سیاست صنعتی، قابل توجهتر از خود معامله است.
آیا چین میتواند جلوی معامله را بگیرد؟
این پرسش احتمالاً برای بسیاری از ناظران مهمترین بخش ماجراست.
چین مالک Anglo American یا Teck نیست و نمیتواند بهطور کلی تصمیم بگیرد که دو شرکت در سایر نقاط جهان با یکدیگر ادغام شوند یا نشوند. اما موضوع زمانی متفاوت میشود که یک معامله مشمول بررسی رقابتی در قلمرو چین باشد.
SAMR اختیار بررسی برخی معاملات میان شرکتهای خارجی را دارد، مشروط بر اینکه معامله آثار رقابتی در بازار چین داشته باشد. در چنین فرآیندی، رگولاتور میتواند در صورت وجود نگرانیهای رقابتی، از شرکتها تعهد یا remedy بخواهد.
بنابراین قدرت چین در این پرونده از جنس «مالکیت» نیست؛ از جنس دسترسی به بازار و صلاحیت نظارتی است.
این تمایز بسیار مهم است.
دو شرکت میتوانند از نظر حقوقی تصمیم بگیرند که یک شرط خاص را نپذیرند. اما اگر یکی از مجوزهای لازم برای تکمیل معامله در یک بازار مهم صادر نشود، هزینه زمانی و اقتصادی آن میتواند برای طرفین قابل توجه باشد.
به همین دلیل، آنچه اکنون در حال شکلگیری است بیشتر یک مذاکره میان یک شرکت معدنی و یک دولت درباره مالکیت معدن نیست؛ بلکه مذاکرهای است درباره اینکه در یک بازار جهانیشده، محصول یک دارایی معدنی تا چه اندازه میتواند از ملاحظات امنیت تأمین کشور مصرفکننده جدا باشد.
اهمیت این پرونده برای صنعت معدن
پرونده Anglo–Teck را میتوان از زاویهای وسیعتر نیز دید.
سالها، ادبیات سرمایهگذاری در معدن عمدتاً بر ذخیره، عیار، هزینه تولید، عمر معدن و قیمت کالا متمرکز بود. این متغیرها همچنان بنیادیاند، اما در بازار مواد معدنی راهبردی، متغیر دیگری به تدریج وزن بیشتری پیدا کرده است: قابلیت اطمینان زنجیره تأمین.
ممکن است دو معدن از نظر اقتصادی تقریباً مشابه باشند، اما معدنی که محصول آن در یک قرارداد بلندمدت، در یک مسیر حملونقل مطمئن و به یک بازار با تقاضای پایدار عرضه میشود، برای یک خریدار صنعتی ارزش متفاوتی داشته باشد.
همین موضوع درباره شرکتهای معدنی نیز صادق است. ارزش یک تولیدکننده بزرگ دیگر فقط از میزان ذخایر آن ناشی نمیشود؛ بلکه از جایگاه آن در شبکه جهانی تأمین نیز ناشی میشود.
از همین رو، درخواست چین در پرونده Anglo–Teck را نباید صرفاً یک شرط نظارتی تلقی کرد. این اتفاق میتواند نشانهای از آن باشد که در سالهای آینده، قراردادهای فروش، مقصد تولید، ساختار مشتریان و دسترسی به بازارهای مصرف، بیش از گذشته وارد محاسبات استراتژیک معاملات معدنی خواهند شد.
آنچه در واقع در حال تغییر است
شاید مهمترین نکته پرونده این نباشد که آیا ادغام Anglo American و Teck با شرط چین نهایی میشود یا خیر. حتی اگر دو شرکت نهایتاً تعهدات مورد درخواست چین را بپذیرند، مسئله بزرگتری همچنان باقی خواهد ماند.
در دهههای گذشته، بخش معدن عمدتاً در سمت بالادست زنجیره قدرت قرار داشت، اما با توسعه عظیم ظرفیت فرآوری در آسیا، این رابطه تغییر کرده است. امروز در برخی مواد معدنی، قدرت میان معدندار، شرکت بازرگانی، ذوبکننده و مصرفکننده نهایی توزیع شده است.
در مس، این تغییر شاید از هر جای دیگری ملموستر باشد.
معادن عمدتاً در آمریکای لاتین، آفریقا و دیگر مناطق معدنی جهان قرار دارند؛ بخش بزرگی از ظرفیت ذوب و پالایش در آسیا متمرکز شده؛ و رشد تقاضا برای مس از سوی شبکه برق، انرژیهای تجدیدپذیر، خودروهای برقی و زیرساختهای دیجیتال، اهمیت این فلز را برای اقتصادهای بزرگ افزایش داده است.
در چنین شرایطی، هر معامله بزرگ معدنی میتواند پیامدهایی فراتر از ترازنامه دو شرکت داشته باشد.
ادغام Anglo American و Teck دقیقاً از همین جنس است.
این معامله نشان میدهد که رقابت بر سر مس دیگر فقط رقابت بر سر داشتن معدن نیست. رقابت بر سر داشتن دسترسی مطمئن به ماده معدنی، داشتن ظرفیت فرآوری و توان اثرگذاری بر مسیر حرکت آن در زنجیره جهانی نیز هست.
و شاید به همین دلیل است که در معاملهای که میان دو شرکت غربی در جریان است، مهمترین مذاکرهکننده بیرون از میز معامله نشسته است: چین، نه بهعنوان مالک Anglo یا Teck، بلکه بهعنوان کشوری که هم بزرگترین بازار مصرف مس و هم یکی از مهمترین مراکز فرآوری آن است.
در نهایت، پرونده Anglo–Teck یک سؤال مهمتر را پیش روی سیاستگذاران و مدیران صنعت معدن قرار میدهد: در عصر مواد معدنی راهبردی، امنیت تأمین را باید از معدن آغاز کرد یا از کل زنجیره؟
رفتار چین در این معامله، دستکم یک پاسخ روشن دارد: از نگاه پکن، دیگر نمیتوان این دو را از یکدیگر جدا کرد.